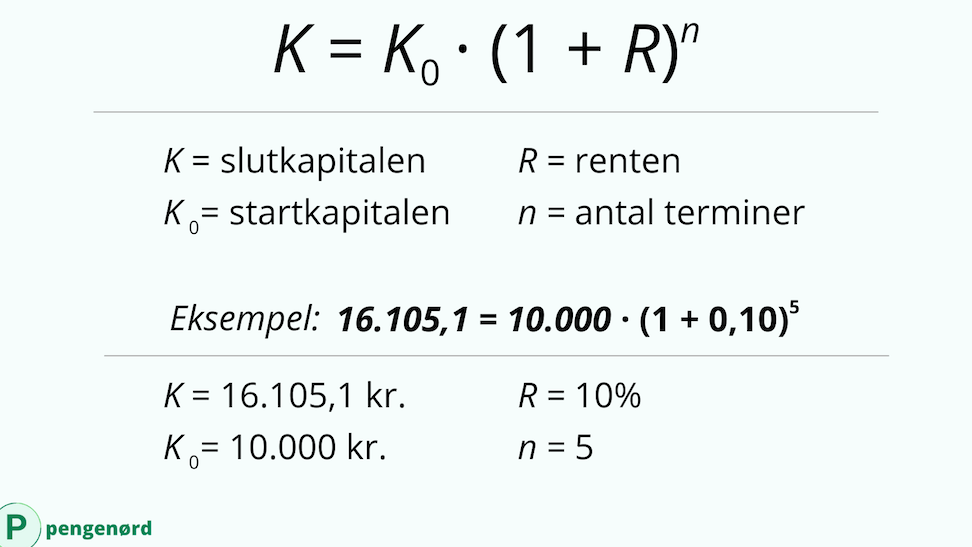
Når vi taler om rentesregning eksempel er det vigtigt at forstå de grundlæggende principper bag rente og hvordan det påvirker vores økonomi. Rente spiller en central rolle i mange finansielle beslutninger som lån opsparing og investering. I denne artikel vil vi dykke ned i et konkret rentesregning eksempel der hjælper os med at forstå beregningen af renter.
Vi vil udforske forskellige typer renter herunder simpel rente og sammensat rente samt hvordan disse beregnes. Ved at anvende praktiske eksempler vil vi give dig værktøjer til bedre at kunne håndtere dine egne økonomiske situationer. Er du klar til at lære mere om, hvordan rentesregning fungerer? Lad os komme i gang med vores rejse ind i renternes verden!
Rentesregning eksempel med trin-for-trin beregning
For at give et klart billede af, hvordan rentesregning fungerer i praksis, vil vi gennemgå et konkret eksempel trin-for-trin. Dette hjælper os med at forstå de forskellige elementer involveret i beregningen og sikrer, at vi kan anvende denne viden fremadrettet.
Trin 1: Identificer variablerne
Først skal vi identificere de forskellige variable, der er nødvendige for vores beregning. I dette eksempel vil vi se på:
- Hovedstol (P): Det beløb, der investeres eller lånes.
- Rente (r): Den årlige rente udtrykt som en decimal.
- Tid (t): Antallet af år pengene er investeret eller lånt ud.
Lad os sige, at vi har følgende værdier:
- Hovedstol (P): 10.000 kr.
- Rente (r): 5% eller 0,05
- Tid (t): 3 år
Trin 2: Beregn renterne
Vi bruger den grundlæggende formel for rentesregning til at finde de samlede renter over perioden. Formlen ser sådan ud:
[
A = P(1 + rt)
]
Her repræsenterer ( A ) det samlede beløb efter t år.
Ved indsættelse af vores værdier får vi:
[
A = 10.000(1 + 0,05 times 3)
]
Dette bliver til:
[
A = 10.000(1 + 0,15) = 10.000 times 1,15 = 11.500 kr.
]
Trin 3: Analyser resultatet
Efter tre år vil den samlede værdi af investeringen være 11.500 kr. Dette betyder, at de opnåede renter over perioden er:
[
Renter = A – P = 11.500 – 10.000 = 1.500 kr.
]
Det viser sig således klart, hvor meget ekstra værdi vores investering har genereret gennem rentesregning.
Samlet oversigt
For bedre at illustrere processen præsenterer vi nedenfor en tabel med resultaterne fra vores beregninger:
| Parameter | Værdi |
|---|---|
| Hovedstol | 10.000 kr. |
| Årlig rente | 5% |
| Tid i år | 3 år |
| Total værdi efter rente | 11.500 kr. |
| Total rente optjent | 1.500 kr. |
Med denne trin-for-trin metode kan vi nu forstå og anvende rentesregning mere effektivt i vores finansielle beslutninger fremover.
Forskellige typer af renter i rentesregning
I rentesregning er det vigtigt at forstå, at der findes forskellige typer af renter, som kan have stor indflydelse på de samlede omkostninger ved lån eller fortjeneste ved investeringer. Vi vil her se nærmere på de mest almindelige typer og deres anvendelse i praksis.
Simple renter
Simple renter beregnes kun på hovedstolen i en given periode. Det betyder, at renten ikke påvirkes af tidligere optjente renter. Formlen for simple renter ser således ud:
[
R = P times r times t
]
Her er ( R ) de optjente renter, ( P ) hovedstolen, ( r ) den årlige rente og ( t ) tiden i år. Denne type rente er let at forstå og anvende, hvilket gør den populær blandt mange investorer.
Sammenlagte (kompounderede) renter
Sammenlagte renter tager højde for både hovedstolen og eventuelle tidligere optjente renter. Dette betyder, at renten “kompounderes”, hvilket resulterer i højere gevinster over tid. Formlen for sammenlagte renters beregning er:
[
A = P(1 + r/n)^{nt}
]
Hvor ( A ) repræsenterer det samlede beløb efter t år, ( n ) er antallet af gange renten bliver lagt til pr. år. Denne metode er især fordelagtig for langsigtede investeringer.
Effektiv rente
Den effektive rente giver et klart billede af de reelle omkostninger ved et lån eller det faktiske udbytte fra en investering, da den inkluderer alle gebyrer og omkostninger relateret til lånet eller investeringen. Den effektive rente kan være højere end den nominelle rente pga. disse yderligere omkostninger.
| Type rente | Formel | Anvendelse |
|---|---|---|
| Simple renter | R = P × r × t | Korte lån |
| Sammenlagte renter | A = P(1 + r/n)^{nt} | Langsigtede investeringer |
| Effektiv rente | Beregnes ud fra alle omkostninger | Realistisk vurdering af lån |
Ved at forstå disse forskellige typer af renter kan vi træffe mere informerede økonomiske beslutninger samt optimere vores tilgang til rentesregning i dagligdagen.
Praktiske eksempler på rentesregning i hverdagen
I vores hverdag møder vi rentesregning i mange forskellige sammenhænge, fra lån til opsparing. At forstå, hvordan renter fungerer i praksis, kan hjælpe os med at træffe bedre økonomiske beslutninger. Her ser vi på nogle konkrete eksempler for at illustrere anvendelsen af rentesregning.
Lån og kreditter
Når vi optager et lån, er det vigtigt at vide, hvilken type rente der gælder. For eksempel:
- Boliglån: Ofte tilbydes boliglån med både simple og sammenlagte renter. Det kan være en god idé at vælge et lån med lav effektiv rente for at minimere de samlede omkostninger.
- Kreditkort: Kreditkort har typisk høje renter, og hvis vi ikke betaler hele saldoen af hver måned, vil de samlede omkostninger stige hurtigt pga. den sammenlagte rente.
Opsparing
Rentesregning spiller også en væsentlig rolle i vores opsparingsstrategier:
- Opsparingskonti: Mange banker tilbyder konti med højere renter ved længere bindingstid. At vælge en konto med sammensatte renter kan øge vores opsparinger betydeligt over tid.
- Investeringer: Når vi investerer i aktier eller obligationslån, skal vi tage hensyn til den effektive rente for at vurdere den faktiske fortjeneste.
| Type | Eksempel | Rente Type |
|---|---|---|
| Boliglån | Låner 1 million kr. | Sammenlagt rente (f.eks. 3% p.a.) |
| Kreditkort | Skylder 10.000 kr. | Simple renter (f.eks. 20% p.a.) |
| Opsparingskonto | Sparer 100.000 kr. | Sammenlagt rente (f.eks. 1% p.a.) |
Ved at være opmærksomme på disse kan vi bedre planlægge og optimere vores økonomi, hvilket fører til mere informerede valg uanset situationen.
Sådan anvender du rentesregning til at planlægge din økonomi
Når vi planlægger vores økonomi, er det afgørende at forstå, hvordan rentesregning kan hjælpe os med at træffe informerede beslutninger. Uanset om det drejer sig om lån, opsparing eller investeringer, kan en grundlæggende viden om renter give os et klart billede af de fremtidige finansielle konsekvenser af vores valg.
Låneplanlægning
Når vi overvejer at tage et lån, er det vigtigt at analysere den rente og de vilkår, der tilbydes. En god start er at sammenligne forskellige lånemuligheder:
- Rentevilkår: Hvad er den årlige rente? Er den fast eller variabel?
- Løbetid: Hvor lang tid vil det tage at tilbagebetale lånet?
- Ydelse: Hvad bliver de månedlige betalinger?
Ved hjælp af rentesregning eksempel kan vi beregne de samlede renteomkostninger over lånets løbetid. For eksempel kan en simpel formel være:
[ text{Samlet Rente} = text{Lånebeløb} times text{Rente} times text{År} ]
Opsparingsstrategier
Vi bør også anvende rentesregning i vores opsparingsstrategier for bedre økonomisk vækst. At vælge konti med højere renter og forstå effekten af sammensatte renter kan gøre en stor forskel:
- Sammensatte renter: Disse tilføjes ikke kun på hovedstolen men også på tidligere optjente renter.
- Bindingstid: Langsigtet opsparing med bundet kapital giver ofte højere rente.
En opsparingskonto med 1% sammensat rente over fem år på 100.000 kr. ville se således ud i forhold til rentesregning eksempel:
| År | Saldo (kr.) |
|---|---|
| 1 | 101.000 |
| 2 | 102.010 |
| 3 | 103.030,10 |
| 4 | 104.060,40 |
| 5 | 105.101,01 |
Investeringsovervejelser
Endelig skal vi ved investeringer altid kalkulere den potentielle gevinst baseret på effektive renter og risici involveret:
- Aktier vs Obligationer: Hvordan varierer renten mellem disse investeringsformer?
- Risikoanalyse: Hvad er risikoen ved forskellige investeringsmuligheder?
Ved at integrere rentesregning i hele vores økonomiske planlægningsproces får vi mulighed for bedre kontrol over vores finanser og større sikkerhed i vores beslutninger fremadrettet.
Vigtige faktorer at overveje ved beregning af renter
Når vi står over for beregning af renter, er der flere vigtige faktorer, vi skal have in mente for at sikre, at vores beslutninger er velovervejede. Disse faktorer kan påvirke både omkostningerne ved lån og de potentielle gevinster fra opsparing eller investeringer. Det er essentielt at forstå, hvordan disse elementer interagerer med hinanden.
Renteformat
En grundlæggende overvejelse er renteformatet, som kan være enten simpel eller sammensat. Ved simpel rente beregnes renten kun på det oprindelige beløb (hovedstolen), mens sammensatte renter tillægger rente til tidligere optjente renter. Dette kan have en markant indflydelse på det samlede beløb, vi ender med at betale eller modtage.
Låntype
Når vi vurderer lån, skal vi også tage højde for låntypen. Forskellige typer lån – såsom boliglån, billån eller kreditkortlån – kommer ofte med forskellige rentesatser og vilkår. At vælge den rigtige låntype kan betyde forskellen mellem en bæredygtig økonomisk planlægning og en vanskelig tilbagebetalingsperiode.
Økonomiske forhold
Desuden er vores økonomiske forhold afgørende. Det inkluderer ikke blot vores nuværende indkomst og udgifter men også fremtidige ændringer i økonomien, som inflation eller ændringer i renteniveauet generelt. En dybere forståelse af disse faktorer gør os i stand til bedre at forudse fremtidige betalinger og planlægge derefter.
Vi skal derfor altid foretage en grundig analyse af alle disse aspekter før vi træffer beslutninger baseret på rentesregning eksempel; dette vil hjælpe os med at optimere vores finansielle strategier og minimere risici knyttet til lån og investeringer.