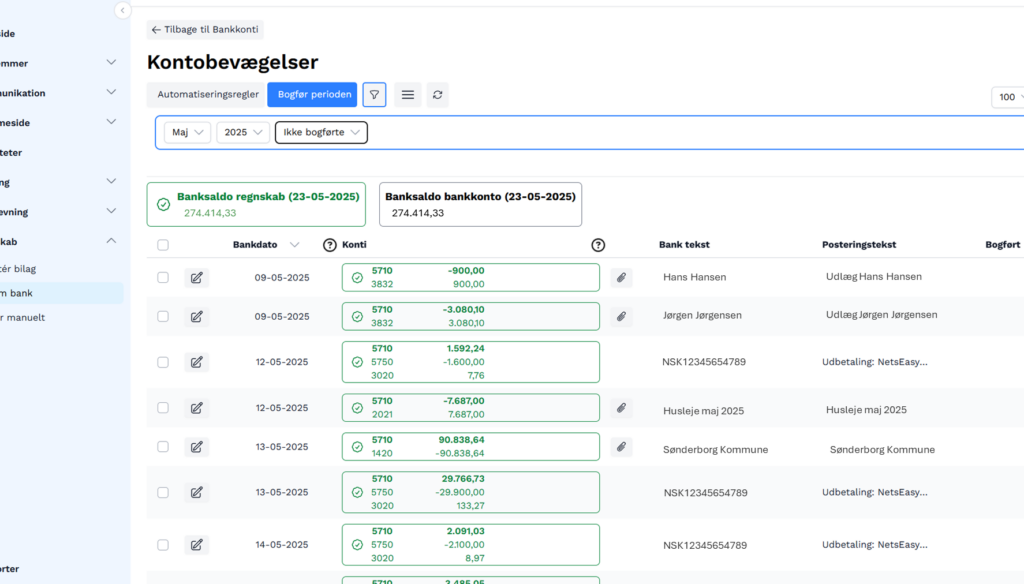
I mange foreninger er regnskab forening eksempel en central del af det daglige arbejde. Det er vigtigt at have styr på bogføringen for at sikre en sund økonomi og transparens overfor medlemmerne. I dette indlæg vil vi udforske et konkret eksempel, der viser hvordan korrekt bogføring kan implementeres i jeres forening.
Vi vil dykke ned i de grundlæggende principper for regnskabsføring og give praktiske tips til hvordan man nemt kan føre bogholdningen. Gennem klare eksempler vil vi belyse vigtigheden af nøjagtighed og opmærksomhed på detaljer. Har du nogensinde overvejet hvor meget lettere livet ville være med en struktureret tilgang til regnskab? Følg med os og lær hvordan vi sammen kan forbedre vores regnskabspraksis!
Regnskab Forening Eksempel: En Praktisk Guide
Når vi taler om regnskab for foreninger, er det vigtigt at have en praktisk tilgang til bogføringen. Vi ønsker at gøre processen så enkel og overskuelig som muligt, hvilket kan være med til at sikre, at alle økonomiske transaktioner bliver korrekt registreret. I denne sektion vil vi gennemgå et konkret eksempel på, hvordan man kan føre regnskab i en forening.
Eksempel på regnskabsføring
Lad os forestille os en hypotetisk sportsforening ved navn “Aktive Unge”. Foreningen modtager medlemskontingenter og arrangerer forskellige aktiviteter. Her er nogle af de grundlæggende elementer i deres regnskab:
- Indtægter:
- Medlemskontingenter
- Sponsorerede arrangementer
- Salg af merchandise
- Udgifter:
- Leje af sportsfaciliteter
- Udgifter til udstyr
- Marketingomkostninger
For at illustrere dette bedre vil vi præsentere indtægterne og udgifterne i tabelform:
| År | Indtægter (DKK) | Udgifter (DKK) |
|---|---|---|
| 2023 | 150,000 | 100,000 |
Bogføringsmetode
Vi anbefaler brugen af den dobbelte bogholderi-metode, da denne metode giver et klart billede af både aktiver og passiver samt sikrer nøjagtigheden i regnskabet. Hver transaktion registreres to gange; én gang som debet og én gang som kredit.
For eksempel:
- Når medlemmer betaler kontingent, krediteres indtægtskontoen og debiteres bankkontoen.
- Ved køb af nyt sportsudstyr debiteres udgiftskontoen og krediteres bankkontoen.
Ved konsekvent brug af denne metode kan vi nemmere spore finansielle bevægelser over tid.
Vigtigheden af dokumentation
Det er afgørende at opbevare al relevant dokumentation for hver transaktion. Dette inkluderer kvitteringer, fakturaer samt mødenotater fra bestyrelsesmøder omkring økonomien. God dokumentation understøtter ikke bare bogføringen men hjælper også under eventuelle revisioner eller inspektioner fra myndighederne.
Som vi har set i vores eksempel med “Aktive Unge”, skaber en struktureret tilgang til regnskabet ikke blot klarhed men styrker også tilliden blandt medlemmerne til foreningens økonomi.
Nøgleelementer i Korrekt Bogføring for Foreninger
For at opnå korrekt bogføring i foreninger er der flere nøgleelementer, som vi skal være opmærksomme på. Disse elementer sikrer ikke kun, at vores regnskab er præcist, men også at det overholder de gældende lovkrav og giver et klart billede af foreningens økonomiske situation.
Først og fremmest er indkomstregistrering essentiel. Det indebærer en systematisk tilgang til at registrere alle indtægter fra medlemskontingenter, donationer og eventuelle andre kilder. Hver indtægt skal dokumenteres med kvitteringer eller fakturaer, hvilket understøtter den finansielle rapportering.
Dernæst bør vi fokusere på udgiftsstyring. Udgifterne skal kategoriseres tydeligt – eksempelvis i grupper som driftomkostninger, arrangementomkostninger og administrative udgifter. Den klare opdeling vil gøre det lettere at overvåge foreningens økonomi og identificere områder med behov for forbedring.
Vi anbefaler også en regelmæssig afstemning af konti, hvor vi sammenligner vores bogførte tal med bankudskrifter for at sikre nøjagtigheden af vores data. Dette trin hjælper os med hurtigt at opdage fejl eller uoverensstemmelser.
Yderligere er det vigtigt at have en struktur for den finansielle rapportering, så ledelsen kan træffe informerede beslutninger baseret på regnskabet. Rapporterne bør præsenteres jævnligt – f.eks. kvartalsvis – så medlemmerne holdes informeret om foreningens økonomiske sundhed.
Til slut spiller revisionen en central rolle i korrekt bogføring. En intern eller ekstern revisor kan give værdifuld feedback og sikre overholdelse af reglerne, hvilket skaber tillid blandt medlemmerne.
Sammenfattende kræver korrekt bogføring i en forening disciplin og organisation omkring indtægter, udgifter, rapportering og revision – alt dette bidrager til et robust regnskabssystem, der støtter vores mission som forening.
Sådan Opretter Du Et Effektivt Regnskabsystem
For at oprette et effektivt regnskabsystem i vores forening er det vigtigt at have en klar struktur og følge nogle grundlæggende principper. Et velfungerende system sikrer, at vi nemt kan holde styr på indtægter og udgifter, hvilket er afgørende for vores økonomiske sundhed. Her er nogle nøgletrin, som vi bør følge for at etablere et solidt regnskabsystem.
Valg af Regnskabsmetode
Først skal vi beslutte os for hvilken regnskabsmetode der passer bedst til vores behov. Der findes primært to metoder:
- Kontantregnskab: Indtægter og udgifter registreres, når de faktisk modtages eller betales.
- Periodiseret regnskab: Indtægter og udgifter registreres i den periode, de vedrører, uanset hvornår pengene skifter hænder.
Valget mellem disse metoder vil påvirke hvordan vi rapporterer vores finansielle data.
Oprettelse af Budget
Næste skridt involverer oprettelsen af et budget, som fungerer som en økonomisk plan for året. Et budget giver os mulighed for at:
- Forudse fremtidige indtægter baseret på medlemskontingenter og forventede donationer.
- Planlægge nødvendige udgifter til arrangementer, drift osv.
- Identificere områder hvor der kan spares penge.
Et veludformet budget hjælper os med at holde fokus på vores mål og sikrer ansvarlig brug af midlerne.
Implementering af Softwareværktøjer
Brugen af passende softwareværktøjer kan gøre bogføringsprocessen mere effektiv og mindre tidskrævende. Vi bør overveje:
- Regnskabsprogrammer (f.eks., e-conomic eller Billy) til automatisk indsamling og kategorisering af data.
- Cloud-baserede løsninger så alle relevante parter har adgang til opdaterede oplysninger.
Ved at integrere teknologi i vores regnskabspraksis kan vi minimere fejl og forbedre rapporteringshastigheden.
Regelmæssig Gennemgang
Det er også essentielt med en regelmæssig gennemgang af det etablerede system. Dette indebærer månedlige eller kvartalsvise evalueringer af både budgettet og de faktiske tal:
- Sammenligning mellem budgetterede beløb versus faktiske omkostninger.
- Justeringer baseret på ændringer i medlemmernes bidrag eller uventede udgifter.
En løbende evaluering sikrer, at vi hurtigt kan tilpasse os nye situationer og undgå overraskelser ved årsafslutningen.
Implementeringen af disse trin vil hjælpe os med at skabe et effektivt regnskabsystem, der understøtter bæredygtigheden i vores foreningens aktiviteter samt sikre gennemsigtighed overfor medlemmerne angående den økonomiske situation.
Typiske Fejl at Undgå i Foreningsregnskab
For at sikre en korrekt bogføring i vores forening er det vigtigt at være opmærksom på de mest almindelige fejl, vi kan falde i. Disse fejl kan have negative konsekvenser for vores økonomiske situation og tilliden blandt medlemmerne. Her præsenterer vi nogle typiske faldgruber, som vi skal undgå for at holde vores regnskab i orden.
Manglende Dokumentation
En af de største fejl, vi kan begå, er manglende dokumentation for indtægter og udgifter. Uden ordentlig dokumentation risikerer vi ikke kun problemer ved revision, men også ukorrekte rapporter til medlemmerne. Vi bør altid sørge for at gemme kvitteringer, fakturaer og andre relevante bilag.
Fejl i Kategorisering
Forkert kategorisering af transaktioner kan skabe betydelig forvirring i regnskabet. Det er afgørende at klassificere indtægter og udgifter korrekt fra starten. For eksempel bør medlemskontingenter adskilles fra donationsbeløb, da disse repræsenterer forskellige typer indtægter med forskellige skattemæssige implikationer.
Ignorering af Tidsfrister
At ignorere tidsfrister for rapportering eller betaling af skatter kan føre til bøder og yderligere komplikationer. Vi skal være opmærksomme på alle væsentlige datoer relateret til vores finansielle aktiviteter og planlægge derefter for at undgå forsinkelser.
Mangel på Regelmæssig Gennemgang
Uden regelmæssige gennemgange af regnskabet risikerer vi at overse fejl samt ændringer i økonomien. Ved at implementere faste evalueringstider sikrer vi os mod uventede overraskelser ved årsafslutningen og holder styr på budgettet.
Overforbrug uden Kontrol
Mange foreninger oplever overforbrug fordi der ikke er sat klare grænser eller kontroller på udgifterne. Det er essentielt at følge budgettet nøje og justere det efter behov fremadrettet. Ved løbende evaluering af omkostninger hjælper det os med at holde os indenfor rammerne af vores økonomiske kapacitet.
Ved aktivt at tage højde for disse typiske fejl vil vi kunne styrke den økonomiske integritet i vores forening samt bygge tillid blandt medlemmerne omkring håndteringen af midlerne.
Vigtigheden af Løbende Revision i Foreningens Regnskab
Løbende revision af foreningens regnskab er en afgørende praksis, der bidrager til at opretholde økonomisk gennemsigtighed og ansvarlighed. Gennem regelmæssige gennemgange kan vi identificere potentielle fejl tidligt, hvilket sparer os for større problemer ved årsafslutningen. Desuden skaber det en kultur af åbenhed blandt medlemmerne, som styrker tilliden til vores økonomiske håndtering.
En løbende revision kan opdeles i flere nøgleelementer:
Identifikation af Uregelmæssigheder
Ved at udføre hyppige tjek på vores regnskab kan vi hurtigt opdage uregelmæssigheder som:
- Unormale udgifter
- Manglende indtægtsregistreringer
- Fejl i dokumentation
Disse uregelmæssigheder kræver hurtig handling for at undgå negative konsekvenser for vores økonomi.
Forbedring af Budgettering
Når vi implementerer løbende revision, får vi også mulighed for at justere vores budget i realtid. Dette gør det lettere at tilpasse sig ændringerne i vores indtægter og udgifter. En aktiv overvågning giver os indsigt i:
- Forbrugsmønstre
- Behovet for ressourcer
- Prioritering af projekter
Styrkelse af Medlemmernes Tillid
Regelmæssig revision viser medlemmerne, at vi tager ansvar for deres penge. Når de ser et klart billede af vores finansielle situation og hvordan midlerne anvendes, vil deres tillid til ledelsen øges betydeligt.
| Fordele ved Løbende Revision | Beskrivelse |
|---|---|
| Tidlig identifikation | Opdagelse af fejl før de udvikler sig til større problemer |
| Justering af budget | Mulighed for realtidsjustering baseret på aktuelle data |
| Øget gennemsigtighed | Skaber større tillid blandt medlemmerne |
I takt med at vi kontinuerligt evaluerer vores regnskabssystem, forbedrer vi ikke kun den overordnede struktur men også kvaliteten af informationen, der deles med alle involverede parter. Ved at prioritere løbende revision sikrer vi en sund økonomisk fremtid for vores forening samt et stærkere fællesskab blandt medlemmerne.