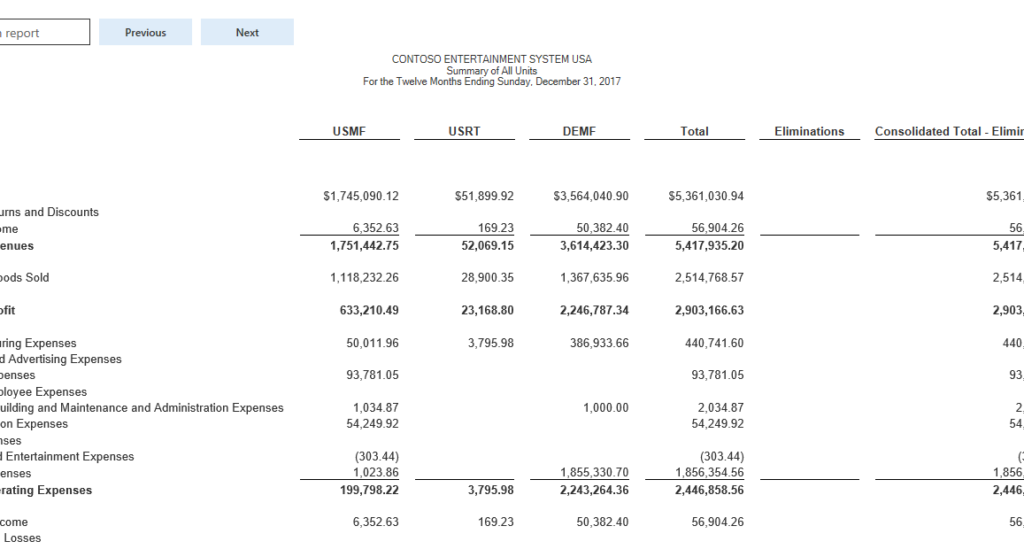
Konsolidering af regnskaber er en essentiel proces for virksomheder med flere datterselskaber. Ved at forstå et konkret “konsolidering regnskab eksempel” kan vi bedre navigere i de komplekse finansielle landskaber. Denne metode hjælper ikke kun med at skabe et klart billede af den samlede økonomiske tilstand men også med at sikre, at alle enheder arbejder mod fælles mål.
I denne artikel dykker vi ned i vigtigheden af konsolidering og præsenterer praktiske eksempler, der illustrerer dens anvendelse i forskellige scenarier. Hvordan kan vi optimere vores finansielle rapportering gennem effektiv konsolidering? Ved at analysere relevante eksempler håber vi at belyse fordelene ved denne praksis og inspirere til bedre beslutningstagning. Lad os udforske, hvordan konsolidering kan styrke vores økonomiske strategier.
Konsolidering Regnskab Eksempel I Praksis
I praksis kan konsolidering af regnskaber være en kompleks proces, men ved at følge en struktureret tilgang kan vi sikre, at vi opnår nøjagtige og pålidelige resultater. Et konkret eksempel vil hjælpe med at illustrere de trin, der er involveret i konsolideringsprocessen. Lad os se nærmere på et hypotetisk scenario, hvor vi har to datterselskaber, som skal konsolideres med moderselskabets regnskab.
Scenario Beskrivelse
Forestil dig, at vores moderselskab A ejer 100 % af datterselskaberne B og C. Hvert selskab har forskellige aktiver og passiver samt indtægter og omkostninger. For at udføre en korrekt konsolidering skal vi:
- Identificere de enkelte selskabers regnskaber: Vi starter med at samle de finansielle oplysninger fra selskaberne.
- Eliminere interne transaktioner: Det er vigtigt at fjerne transaktioner mellem selskaberne for ikke at overdrive indtægter eller udgifter.
- Kombinere finansielle poster: Til sidst samler vi aktiver, passiver og egenkapital fra alle tre selskaber.
Konsolideringsproces
Vi kan nu opdele denne proces i specifikke trin:
- Indsamling af data:
- Først henter vi balanceopgørelserne for hvert selskab pr. rapporteringsdato.
- Derefter opsamler vi resultatopgørelserne for den relevante periode.
- Eliminering af interne transaktioner:
- Hvis datterselskab B har solgt varer til datterselskab C for 100.000 DKK, skal denne post elimineres fra begge selskabers regnskaber.
- Kombinering af finansielle poster:
- Aktiver:
| Selskab | Aktiver (DKK) |
|---|---|
| A | 500.000 |
| B | 300.000 |
| C | 200.000 |
| I alt | 1.000.000 |
- Passiver:
| Selskab | Passiver (DKK) |
|---|---|
| A | 200.000 |
| B | 150.000 |
| C | 50.000 |
| I alt | 400.000 |
Ved afslutningen af disse trin vil vores konsoliderede regnskab give os et klart billede af den samlede økonomiske situation for koncernen som helhed samt muligheden for bedre beslutningstagning baseret på fuldstændige data.
Gennem dette eksempel bliver det tydeligt, hvordan effektiv anvendelse af konsolidering sikrer nøjagtighed i vores finansielle rapportering og hjælper os med bedre forståelse af vores økonomiske position som gruppe virksomheder.
Vigtigheden Af Konsolidering I Finansiel Rapportering
Konsolidering spiller en afgørende rolle i finansiel rapportering, da den sikrer, at virksomheden præsenterer et samlet billede af sin økonomiske tilstand. En præcis konsolidering er ikke blot nødvendig for intern styring, men også for eksterne interessenter som investorer og kreditorer, der søger klare og pålidelige informationer om virksomhedens samlede præstation. Uden korrekt konsolidering kan regnskaberne give et misvisende indtryk af virksomhedens sundhed.
En vigtig del af denne proces er elimineringen af interne transaktioner mellem koncernens selskaber. Dette skridt forhindrer dobbelttælling af indtægter og udgifter, hvilket kunne føre til over- eller undervurderinger i de samlede regnskaber. Desuden giver konsolideringen mulighed for bedre beslutningstagning ved at levere en mere nøjagtig forståelse af den reelle finansielle situation.
For at illustrere vigtigheden yderligere kan vi se på følgende aspekter:
- Transparens: Konsoliderede regnskaber fremmer gennemsigtighed, hvilket øger tilliden hos investorer.
- Sammenlignelighed: Giver mulighed for sammenligning med andre virksomheder i samme branche.
- Risikovurdering: Hjælper ledelsen med at identificere potentielle risici og muligheder baseret på det samlede økonomiske billede.
Ved at implementere effektive metoder til konsolidering sikrer vi ikke kun nøjagtighed i vores finansielle rapportering, men forbedrer også vores strategiske planlægning. Det skaber en solid base for fremtidige beslutninger og investeringer i koncernen som helhed.
Trin For Trin Guide Til At Udføre Konsolidering
For at udføre konsolidering korrekt, er det vigtigt at følge en systematisk tilgang. Denne trin-for-trin guide hjælper os med at navigere i processen og sikre, at vi opnår nøjagtige resultater. Her præsenterer vi de væsentligste skridt, der skal tages for at gennemføre konsolidering af regnskaber effektivt.
Trin 1: Identificer Selskaberne i Koncernen
Det første skridt ved konsolidering er at identificere alle selskaber, der skal inkluderes i den konsoliderede rapport. Dette omfatter moderselskabet samt datterselskaberne og eventuelle associerede virksomheder. Vi skal også overveje ejerandele og kontrolforhold for at fastslå, hvilke selskaber vi har ret til at konsolidere.
Trin 2: Saml Regnskabsdata
Når vi har identificeret de relevante selskaber, er næste skridt at indsamle deres individuelle regnskabsdata. Det indebærer:
- Resultatopgørelser: For hver virksomhed indsamles oplysninger om indtægter og udgifter.
- Balance: Vi indsamler aktiver og passiver for hvert selskab.
- Pengestrømme: Detaljer om pengestrømme fra drifts-, investerings- og finansieringsaktiviteter skal registreres.
Trin 3: Eliminér Interne Transaktioner
En central del af konsolideringsprocessen er elimineringen af interne transaktioner. Det betyder, at vi fjerner alle transaktioner mellem koncernens selskaber for at undgå dobbelttælling af indtægter eller udgifter. Dette inkluderer:
- Salg mellem koncernens enheder
- Udbyttebetalinger fra datterselskaber til moderselskab
- Eventuelle lån givet mellem koncernselskaber
Trin 4: Beregn Konsoliderede Tal
Når interne transaktioner er elimineret, kan vi begynde beregningen af de konsoliderede tal. Her samler vi dataene fra hver virksomhed til ét samlet regnskab ved hjælp af følgende metoder:
- Summation: Tilføjelse af aktiver, passiver og egenkapital fra alle enheder.
- Justeringer: Gør nødvendige justeringer baseret på ejerandele og f.eks. goodwill.
Trin 5: Udarbejd Den Konsoliderede Rapport
Endelig skal den samlede information præsenteres i en klar rapportform som viser det økonomiske billede af hele koncernen. Dette inkluderer:
- En detaljeret resultatopgørelse
- En balancerapport
- En pengestrømsopgørelse
At have en præcis konsolideret rapport gør vores virksomhed mere transparent overfor investorer og andre interessenter.
Ved nøje at følge disse trin sikrer vi ikke kun nøjagtigheden i vores finansielle rapportering men også værdien i beslutningstagning på tværs af koncernen med et klart økonomisk overblik som grundlag for fremtidige strategier.
Typiske Fejl Ved Konsolidering Af Regnskaber
Mange virksomheder står over for udfordringer, når de forsøger at konsolidere deres regnskaber. Fejl i denne proces kan føre til alvorlige konsekvenser som misvisende finansielle rapporter og tab af tillid fra investorer. Her ser vi nærmere på nogle , så vi kan undgå dem i vores egen praksis.
Utilstrækkelig Identifikation Af Selskaber
En almindelig fejl er utilstrækkelig identifikation af alle selskaber, der skal inkluderes i den konsoliderede rapport. Vi må sikre os, at både datterselskaber og associerede virksomheder er korrekt identificeret samt tage højde for ejerandele. Hvis vi overser et selskab, kan dette resultere i en fejlagtig fremstilling af koncernens finansielle stilling.
Mangel På Eliminering Af Interne Transaktioner
En anden typisk fejl opstår, når interne transaktioner ikke bliver elimineret korrekt. Uden denne eliminering risikerer vi at dobbeltregistrere indtægter og omkostninger. Det er essentielt, at vi nøje gennemgår alle transaktioner mellem koncernselskaberne for at sikre nøjagtighed.
Fejl I Beregning Af Konsoliderede Tal
Desuden kan fejlagtige beregninger i summationen eller justeringen af data føre til betydelige unøjagtigheder. Hvis vi ikke tager højde for goodwill eller ejerandele korrekt, vil det påvirke både aktiver og passiver negativt. Derfor skal vi være ekstra opmærksomme under beregningsprocessen for at undgå disse faldgruber.
Ved at være opmærksom på disse typiske fejl kan vi forbedre kvaliteten af vores konsolidering og dermed styrke vores økonomiske rapportering generelt.
Anvendelse Af Konsolidering I Forskellige Brancher
Konsolidering af regnskaber er ikke kun relevant for én type virksomhed; det er en væsentlig proces, der finder anvendelse på tværs af forskellige brancher. Uanset om vi arbejder inden for finans, teknologi, detailhandel eller fremstillingssektoren, står virksomheder over for lignende udfordringer og muligheder i konsolideringsprocessen. Ved at forstå hvordan konsolidering kan tilpasses specifikke brancher kan vi optimere vores metoder og sikre mere præcise økonomiske rapporter.
Finanssektoren
I finanssektoren er konsolidering essentiel for at give et klart billede af koncernens økonomiske sundhed. Bankerne og forsikringsselskaberne skal ofte håndtere komplekse strukturer med mange datterselskaber. Her bliver eliminering af interne transaktioner særlig vigtig for at undgå dobbeltregistrering af indtægter fra låneydelser eller præmier. Et veludført konsolidering regnskab eksempel i denne sektor sikrer, at investorer får et korrekt billede af risiko og rentabilitet.
Detailhandel
I detailhandlen ser vi også vigtigheden af effektiv konsolidering. Detailkæder med flere butikker skal kunne samle deres salgstal fra forskellige lokationer samt online platforme. Dette kræver en grundig tilgang til registrering og rapportering af omsætning samt udgifter. For eksempel kan rabatter givet mellem butikker have betydning for den overordnede prissætning og indtjening, hvilket gør det nødvendigt at eliminere disse interne transaktioner ved konsolideringen.
Fremstillingsvirksomheder
Fremstillingsvirksomheder møder unikke udfordringer ved konsolidering på grund af de mange komponentleverandører og underleverandører involveret i produktionen. Det kan være nødvendigt at justere løbende omkostninger og lagerbeholdninger fra flere datterselskaber for at skabe et retvisende billede af samlet produktivitet og fortjeneste. Her bliver det altafgørende nøje at overvåge alle aspekter af produktionens økonomi i forbindelse med konsolidering regnskab eksempel.
Ved at implementere skræddersyede strategier til hver branche kan vi forbedre vores evner indenfor konsolidering, hvilket igen fører til mere nøjagtige finansielle rapporter og større tillid hos interessenterne.