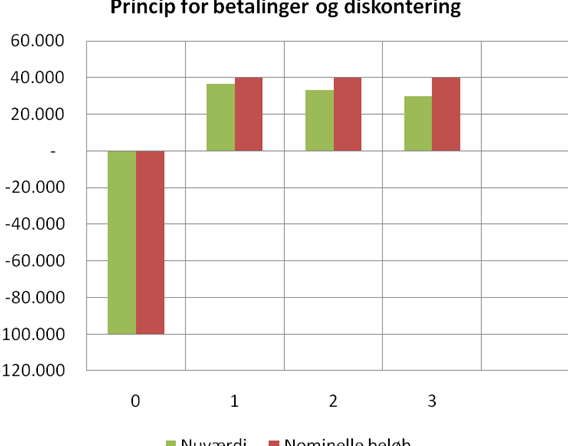
Når vi taler om økonomiske beslutninger er forståelsen af kalkulationsrente eksempel afgørende for at træffe informerede valg. Kalkulationsrenten er den rente, vi anvender til at vurdere fremtidige pengestrømme og investeringers værdi. Dette koncept hjælper os med at sammenligne forskellige projekter og finde de mest rentable muligheder.
I denne artikel vil vi udforske praktiske eksempler på kalkulationsrente samt dens anvendelse i økonomi. Vi vil se på, hvordan virksomheder bruger dette værktøj til at maksimere deres ressourcer og minimere risici. Har du nogensinde overvejet, hvordan en korrekt beregning af kalkulationsrenten kan påvirke din virksomheds vækst? Læs videre for at opdage, hvordan du kan implementere denne metode i dine egne beslutningsprocesser.
Kalkulationsrente eksempel i praksis
Kalkulationsrente er en vigtig faktor i økonomiske beslutninger, da den hjælper med at vurdere, om en investering vil være rentabel over tid. For at illustrere dette koncept i praksis, lad os tage et konkret eksempel.
Forestil dig, at vi overvejer at investere i et nyt produktionsanlæg. Den forventede investering beløber sig til 1 million kroner. Vi vurderer, at anlægget vil generere årlige indtægter på 200.000 kroner i de næste fem år. For at afgøre, om dette er en god investering, anvender vi kalkulationsrenten.
Beregning af kalkulationsrente
I vores eksempel antager vi en kalkulationsrente på 5 %. Dette betyder, at vi skal diskontere de fremtidige indtægter for at finde deres nuværende værdi. Beregningen ser således ud:
- Indkomst år 1: 200.000 / (1 + 0,05)^1 = 190.476
- Indkomst år 2: 200.000 / (1 + 0,05)^2 = 181.405
- Indkomst år 3: 200.000 / (1 + 0,05)^3 = 172.765
- Indkomst år 4: 200.000 / (1 + 0,05)^4 = 164.577
- Indkomst år 5: 200.000 / (1 + 0,05)^5 = 156.899
Når vi lægger disse tal sammen for de fem år:
| År | Diskonteret indkomst |
|---|---|
| 1 | 190476 |
| 2 | 181405 |
| 3 | 172765 |
| 4 | 164577 |
| 5 | 156899 |
| Total diskonteret indkomst: | 865122 |
Vurdering af investeringen
Den totale diskonterede indkomst fra anlægget over fem år er således cirka 865122 kroner. Da vores oprindelige investering var 1000000 kroner, kan vi konkludere følgende:
- Hvis den samlede diskonterede værdi overstiger investeringsomkostningerne, er det sandsynligvis en god idé at foretage denne investering.
- I dette tilfælde vil der være et underskud på ca.
134878 kroner, hvilket tyder på, at projektet ikke er økonomisk bæredygtigt under de givne forudsætninger.
Ved hjælp af dette kalkulationsrente eksempel har vi kunnet analysere og forstå konsekvenserne af vores beslutning mere klart og træffe informerede valg baseret på realistiske data og forventninger til fremtidig indtjening.
Hvordan kalkulationsrenten påvirker investeringsbeslutninger
Kalkulationsrenten spiller en central rolle i vores investeringsbeslutninger, da den fungerer som det kriterium, vi bruger til at vurdere, om fremtidige indtægter fra en investering er tilstrækkelige til at dække de oprindelige udgifter. Når vi ser på vores tidligere eksempel med produktionanlægget, kan vi se, hvordan forskellige kalkulationsrenter vil påvirke resultatet og dermed vores beslutning om at investere.
En høj kalkulationsrente vil normalt føre til lavere nuværende værdier af fremtidige indtægter. Dette skyldes, at de fremtidige cashflows diskonteres mere aggressivt. Omvendt vil en lav kalkulationsrente resultere i højere nuværende værdier af disse indtægter. Derfor er valget af kalkulationsrenten ikke blot et teknisk spørgsmål; det har direkte konsekvenser for vores vurdering af investeringens rentabilitet.
Faktorer der påvirker valg af kalkulationsrente
Når vi vælger en passende kalkulationsrente for et projekt, skal vi tage hensyn til flere faktorer:
- Risiko: Højere usikkerhed eller risiko ved et projekt bør medføre en højere kalkulationsrente.
- Markedsforhold: Rentesatserne i økonomien og investorernes forventninger kan også påvirke den rente, vi anvender.
- Alternativomkostninger: Kalkulationsrenten bør reflektere det afkast, man kunne have opnået ved alternative investeringer med tilsvarende risiko.
Ved at overveje disse elementer kan vi sikre os, at den valgte kalkulationsrente afspejler både markedets realiteter og vores specifikke investeringsstrategi.
Konsekvenser for investeringsbeslutninger
Valget af kalkulations rente kan ændre den økonomiske konklusion dramatisk. For eksempel:
- Hvis vi sætter en kalkulations rente på 10 % i stedet for 5 %, ville det ændre den samlede diskonterede værdi betydeligt og potentielt gøre anlæggets investering unaturlig.
- I modsat fald kunne en lavere rente vise sig at gøre selv marginale projekter attraktive.
Det understreger vigtigheden af grundigt at analysere og revurdere hvilke parametre der ligger bag valget af denne nøglefaktor. En forkert vurdering kan føre til dyre fejl og tabte muligheder.
Forskellige metoder til beregning af kalkulationsrente
Der findes flere metoder til at beregne kalkulationsrenten, som alle har deres fordele og ulemper. Det er vigtigt at vælge den metode, der passer bedst til vores specifikke situation og behov. Her præsenterer vi nogle af de mest anvendte metoder.
### 1. Den simple rente
Den enkleste metode til beregning af kalkulationsrente er ved hjælp af en fast procentdel, ofte kaldet den simple rente. Denne metode beregner et ensartet afkast over tid uden at tage højde for compound interest eller inflation. For eksempel, hvis vi antager en kalkulationsrente på 5 %, vil dette betyde, at vi forventer et årligt afkast på 5 % af investeringen.
### 2. Intern rente (IRR)
Intern rente er en mere kompleks metode, der involverer beregningen af den renteniveau, hvor nutidsværdien (NPV) af alle fremtidige cashflows fra en investering lig med nul bliver. Dette gør IRR særligt nyttig i projekter med varierende cash flows over tid. Vi kan bruge IRR til at sammenligne forskellige investeringer og finde ud af, hvilken der giver det bedste return on investment (ROI).
### 3. Weighted Average Cost of Capital (WACC)
WACC repræsenterer den gennemsnitlige kapitalomkostning for virksomheden og tager hensyn til både gæld og egenkapital finansiering. Beregningen omfatter vægtede andele baseret på markedsværdi samt omkostningerne ved hver type kapital. WACC er især relevant for virksomheder med flere finansieringskilder og hjælper os med at forstå vores samlede finansieringsomkostninger.
### Tabel: Metoder til beregning af kalkulationsrente
| Metode | Fordele | Ulemper |
|---|---|---|
| Simple Rente | Let at forstå og anvende. | Tager ikke højde for inflationspåvirkning. |
| Intern Rente (IRR) | Nemmere sammenligning mellem projekter. | Kompliceret ved varierende cash flows. |
| WACC | Svært at estimere præcist i volatile markeder. |
Ved at overveje disse metoder kan vi vælge den mest passende tilgang til vores specifikke investeringsscenarier og sikre os, at vores beslutninger bygger på solide økonomiske grundlag.
Anvendelse af kalkulationsrente i erhvervslivet
I erhvervslivet spiller kalkulationsrenten en central rolle i beslutningsprocesser vedrørende investeringer og finansiering. Det er vigtigt for virksomheder at forstå, hvordan de kan anvende kalkulationsrenten til at vurdere forskellige projekter og deres økonomiske bæredygtighed. Ved at estimere den forventede afkastning af investeringer kan vi træffe mere informerede valg, der understøtter vores langsigtede strategier.
Vurdering af investeringsprojekter
Når vi står overfor muligheden for at investere i nye projekter, er det afgørende at beregne den potentielle værdi, disse projekter kan generere. Her kommer kalkulationsrenten ind i billedet som et værktøj til at sammenligne nutidsværdien af fremtidige cash flows med de initiale omkostninger ved projektet. Dette giver os mulighed for at identificere de mest rentable muligheder.
Risikovurdering
Kalkulationsrenten hjælper også med risikovurderingen ved investeringer. Højere risici kræver generelt en højere kalkulationsrente for at kompensere for usikkerheden omkring fremtidige cash flows. Vi må derfor tage hensyn til faktorer som markedsvolatilitet og virksomhedens stabilitet, når vi fastsætter vores kalkulationsrente.
Prioritering af ressourcer
En effektiv anvendelse af kalkulationsrenten gør det muligt for virksomhederne at prioritere deres ressourcer bedre. Når vi har flere investeringsmuligheder, kan vi bruge kalkulationsrenten til hurtigt at vurdere hvilke projekter der skal igangsættes først baseret på deres forventede afkastning og risiko.
| Anvendelse | Beskrivelse |
|---|---|
| Investeringsvurdering | Sammenligning mellem nutidsværdi og omkostninger |
| Risikovurdering | Justering af rente baseret på usikkerhed |
| Ressourceprioritering | Identifikation af de mest rentable projekter |
Ved korrekt anvendelse vil kalkulationsrenten således ikke blot forbedre vores beslutningsgrundlag men også sikre en sund økonomisk vækst i virksomheden over tid.
Betydningen af kalkulationsrente for økonomisk planlægning
I vores økonomiske planlægning er kalkulationsrenten et uundgåeligt element, der giver os mulighed for at vurdere fremtidige investeringer og deres potentielle indvirkning på virksomhedens vækst. Når vi fastsætter kalkulationsrenten, skaber vi en ramme for at analysere, hvordan forskellige projekter vil bidrage til vores overordnede økonomiske mål. En korrekt anvendt kalkulationsrente hjælper os med at prioritere projekter baseret på deres forventede afkast og risiko.
Langsigtet strategisk planlægning
Ved at integrere kalkulationsrenten i vores langsigtede strategiske planlægning kan vi bedre identificere de mest lovende investeringsmuligheder. Dette kræver, at vi:
- Vurderer risici: Vi skal tage højde for usikkerheden ved fremtidige cash flows.
- Analyserer alternative scenarier: Forskellige antagelser om markedet kan ændre den optimale kalkulationsrente.
- Overvejer tidsrammen: Investeringers afkast varierer over tid, hvilket påvirker nutidsværdien.
Budgettering og ressourceallokering
Kalkulationsrenten er også central i budgetteringsprocessen. Den understøtter beslutninger om ressourceallokering ved at give en klar forståelse af, hvilke projekter der vil generere det største økonomiske overskud. Gennem denne proces bør vi fokusere på:
- Identifikation af nøgleprojekter: Udvælgelse af projekter med højest forventet værdi.
- Justering af ressourcer: Omfordeling af midler til de mest rentable områder.
- Evaluering af tidligere resultater: Anvendelse af historiske data til forbedring af fremtidige estimater.
| Aspekt | Beskrivelse |
|---|---|
| Strategisk Planlægning | Integration i langsigtede mål |
| Budgettering | Styring af ressourcer baseret på forventet værdi |
Når vi anvender kalkulationsrenten effektivt i både strategisk planlægning og budgettering, kan vi optimere vores beslutningsprocesser og sikre en sund finansiel udvikling for virksomheden over tid.