Når det kommer til revision og rapportering er en ISAE 3000 erklæring eksempel afgørende for at sikre gennemsigtighed og troværdighed. Vi ved, at mange virksomheder står over for udfordringer i forbindelse med standarder for revisionskvalitet. Ved at forstå hvordan man udarbejder en ISAE 3000 erklæring kan vi styrke vores rapporteringspraksis og opnå større tillid fra interessenter.
I denne artikel vil vi dykke ned i de væsentligste elementer af en ISAE 3000 erklæring, herunder struktur, indhold og betydning. Vi vil give konkrete eksempler der illustrerer bedste praksis inden for revision og rapportering. Dette er ikke kun vigtigt for revisorer men også for ledere der ønsker at forbedre deres organisationers compliance.
Har du nogensinde undret dig over hvordan en veldokumenteret ISAE 3000 erklæring kan påvirke din virksomheds omdømme? Lad os sammen udforske dette emne og finde svarene på dine spørgsmål.
Eksempler på ISAE 3000 erklæringer
Mange organisationer anvender ISAE 3000 erklæringer for at sikre, at deres rapporter og oplysninger er i overensstemmelse med relevante standarder. Her præsenterer vi nogle konkrete eksempler på, hvordan ISAE 3000 erklæringer kan anvendes i forskellige kontekster.
Eksempler på anvendelser
- Revision af bæredygtighedsrapporter
Organisationer kan få udarbejdet en ISAE 3000 erklæring for deres bæredygtighedsrapporter, hvilket sikrer, at de miljømæssige og sociale data er nøjagtige og troværdige.
- Intern kontrolovervågning
Virksomheder benytter ISAE 3000 til at evaluere effektiviteten af deres interne kontrolsystemer. Dette hjælper dem med at identificere svagheder og forbedre processerne.
- Informationssikkerhed
En ISAE 3000 erklæring kan også bruges til at vurdere informationssikkerhedspraksis i IT-systemer, hvilket giver interessenterne tillid til beskyttelsen af følsomme data.
Tabel over relevante brancher
| Branche | Anvendelse af ISAE 3000 |
|---|---|
| Bæredygtighed | Verifikation af bæredygtighedsrapportering |
| Finans | Evaluering af risikostyringsprocesser |
| Sundhedssektoren | Kvalitetssikring i patientdatahåndtering |
Disse eksempler viser den alsidighed, som ISAE 3000 erklæringer tilbyder. Uanset om det drejer sig om finansiel revision eller vurdering af ikke-finansielle oplysninger, bidrager disse erklæringer til større gennemsigtighed og ansvarlighed inden for organisationen.
Vigtigheden af en korrekt ISAE 3000 erklæring
En korrekt ISAE 3000 erklæring er afgørende for at sikre, at de oplysninger, der præsenteres af organisationer, er pålidelige og troværdige. Dette skaber ikke blot tillid blandt interessenterne, men det sikrer også overholdelse af lovgivningsmæssige krav og standarder. Uden en nøjagtig erklæring kan organisationen risikere at miste sin omdømme samt stå overfor juridiske konsekvenser.
For at understrege kan vi se på nogle centrale aspekter:
Troværdighed
En præcist udført ISAE 3000 erklæring giver interessenterne sikkerhed for, at rapporter og data er verificeret af uafhængige revisorer. Denne troværdighed er essentiel i beslutningsprocesser.
Risikostyring
ISAE 3000 hjælper organisationer med at identificere og håndtere risici vedrørende deres operationelle processer. En grundig evaluering kan afsløre potentielle svagheder, som ellers kunne føre til alvorlige problemer.
Gennemsigtighed
Ved at offentliggøre en korrekt ISAE 3000 erklæring fremmer organisationen gennemsigtighed i sine aktiviteter. Dette kan forbedre forholdet til kunder, investorer og andre interessenter ved at vise ansvarlighed.
I takt med stigende fokus på bæredygtighed og social ansvarlighed bliver behovet for nøjagtige rapporteringsstandarder mere præcist end nogensinde før. En korrekt ISAE 3000 erklæring fungerer derfor som et centralt værktøj til effektiv revision og rapportering i mange forskellige sektorer.
Trin i udarbejdelsen af en ISAE 3000 rapport
For at udarbejde en ISAE 3000 rapport kræves der en grundig og systematisk tilgang. Det er vigtigt, at vi følger bestemte trin for at sikre, at erklæringen opfylder de nødvendige standarder for kvalitet og pålidelighed. Her beskriver vi de centrale trin i processen:
- Planlægning
Inden arbejdet påbegyndes, er det essentielt at definere formålet med rapporten og identificere relevante interessenter. Vi skal også fastlægge omfanget af revisionen samt hvilke kriterier der vil blive anvendt.
- Indsamling af information
I denne fase indsamler vi alle nødvendige data og dokumentation fra organisationen. Dette kan inkludere interne procedurer, politikker og eventuelle tidligere rapporter. En grundig forståelse af virksomhedens operationelle miljø er nødvendig for en præcis evaluering.
- Evaluering
Efter indsamlingen analyserer vi oplysningerne i forhold til de fastsatte kriterier. Vores mål her er at identificere eventuelle mangler eller områder til forbedring, hvilket hjælper os med at danne et velunderbygget beslutningsgrundlag.
- Udarbejdelse af rapporten
Når analysen er afsluttet, skriver vi selve ISAE 3000 rapporten ved hjælp af klare og koncise formuleringer. Her præsenteres vores fund samt anbefalinger på en måde, der er let forståelig for alle interessenter.
- Revision og godkendelse
Endelig gennemgår vi rapporten internt for at sikre nøjagtigheden af de fremlagte oplysninger inden den officielle godkendelse bliver givet. Denne fase sikrer, at alle relevante aspekter har været vurderet nøje.
Den strukturerede tilgang sikrer ikke kun kvaliteten af vores arbejde men fremmer også tilliden mellem os som revisorer og organisationerne, som vi samarbejder med om deres ISAE 3000 erklæring eksempel. Ved systematisk at følge disse trin kan vi levere mere værdifulde indsigter til vores kunder samt styrke deres troværdighed overfor interessenterne.
Forskelle mellem ISAE 3000 og andre revisionsstandarder
Når vi sammenligner ISAE 3000 med andre revisionsstandarder, er det vigtigt at forstå de unikke aspekter, der adskiller denne standard fra mere traditionelle tilgange. ISAE 3000 fokuserer på en bred vifte af emner, som går ud over finansiel revision og inkluderer områder som bæredygtighedsrapporter og interne kontrolsystemer. Dette gør den særligt velegnet til organisationer, der ønsker at demonstrere deres ansvarlighed over for interessenter.
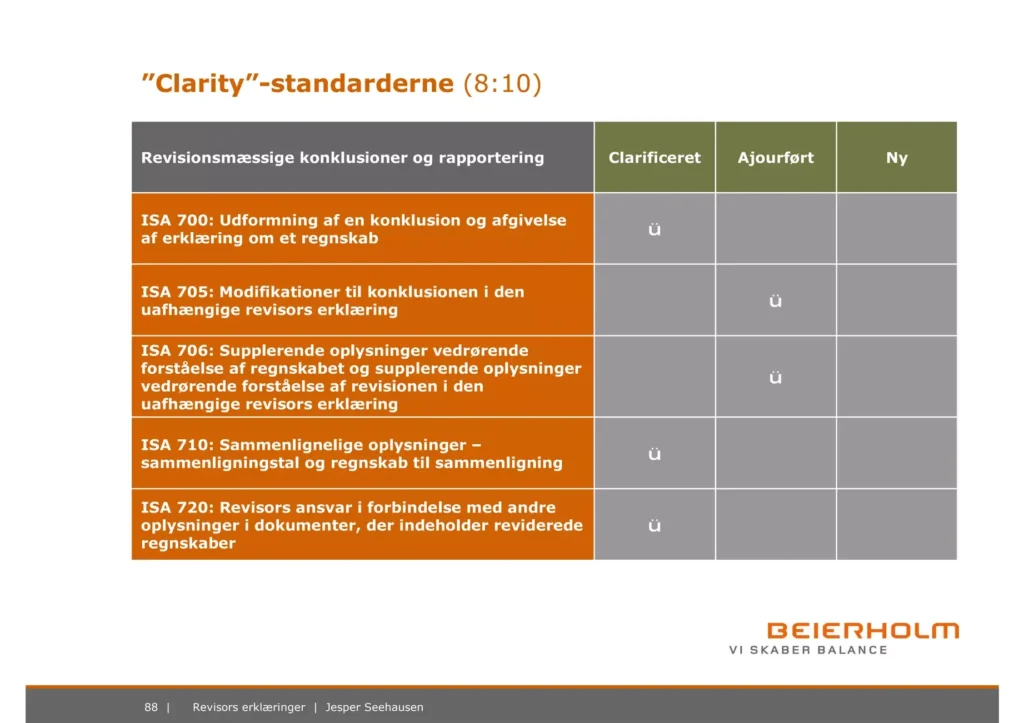
En væsentlig forskel mellem ISAE 3000 og andre standarder som f.eks. ISA (International Standards on Auditing) eller ISRE (International Standards on Review Engagements) er fokusområdet. Mens ISA primært omhandler revision af regnskaber, adresserer ISAE 3000 ikke kun økonomiske oplysninger men også etiske og operationelle aspekter, hvilket giver en holistisk tilgang til evalueringen.
Derudover tilbyder ISAE 3000 fleksibilitet i forhold til de kriterier, der kan anvendes ved vurdering af rapporteringens kvalitet. Denne standard tillader revisorerne at skræddersy deres tilgang baseret på specifikke behov fra kunden og interessenterne. I modsætning hertil kan andre revisionsstandarder have mere faste rammer for hvad der skal evalueres.
Sammenligning med ISA
- Fokus:
- ISAE 3000: Bredt fokus på forskellige typer rapportering.
- ISA: Primært økonomiske revisioner.
- Kriterier:
- ISAE 3000: Fleksible kriterier baseret på kundens behov.
- ISA: Fastlagte kriterier for regnskabsrevision.
Anvendelse i praksis
ISAE 3000 er ofte anvendt i situationer hvor virksomheder ønsker at opnå tillid fra interessenter gennem transparens i ikke-finansielle rapporteringsområder såsom sociale ansvarlighedsinitiativer eller miljøpåvirkninger. Andre standarder har måske ikke dækning for disse emner eller har strammere krav til dokumentation og bevismateriale.
Ved at vælge en ISAE 3000 erklæring eksempel, får organisationen mulighed for at vise sin engagement overfor ansvarlighed og åbenhed, hvilket kan styrke relationerne til både investorer og kunder markant.
Typiske anvendelser af ISAE 3000 erklæringer
ISAE 3000 erklæringer anvendes i en række forskellige sammenhænge, hvor organisationer ønsker at demonstrere deres ansvarlighed og opnå tillid fra interessenter. En typisk anvendelse er inden for bæredygtighedsrapportering, hvor virksomheder kan dokumentere deres miljømæssige og sociale indvirkninger. Denne form for rapportering har fået stigende betydning i takt med det voksende fokus på virksomheders samfundsansvar.
Yderligere anvendelser af ISAE 3000 inkluderer:
- Revision af ikke-finansielle oplysninger: Virksomheder kan få deres ikke-finansielle data revideret for at sikre nøjagtighed og troværdighed.
- Intern kontrolvurdering: Organisationer kan bruge standarden til at vurdere effektiviteten af deres interne kontrolsystemer, hvilket hjælper dem med at identificere potentielle risici.
- Compliance-revisioner: ISAE 3000 er også nyttig i situationer, hvor virksomheder skal overholde specifikke lovgivningsmæssige krav eller branchestandarder.
Disse anvendelser gør det muligt for organisationer at forbedre transparensen overfor interessenterne. Ved at implementere en ISAE 3000 erklæring eksempel, viser virksomheder et klart engagement i ansvarlig praksis, hvilket kan styrke relationerne til kunder, investorer og andre interessenter.
I takt med den stigende efterspørgsel efter bæredygtighed og ansvarlighed vil vi sandsynligvis se en fortsat vækst i brugen af ISAE 3000 erklæringer. Dette skyldes ikke kun behovet for større gennemsigtighed men også ønsket om at differentiere sig på markedet ved hjælp af stærkere rapporteringsstandarder.