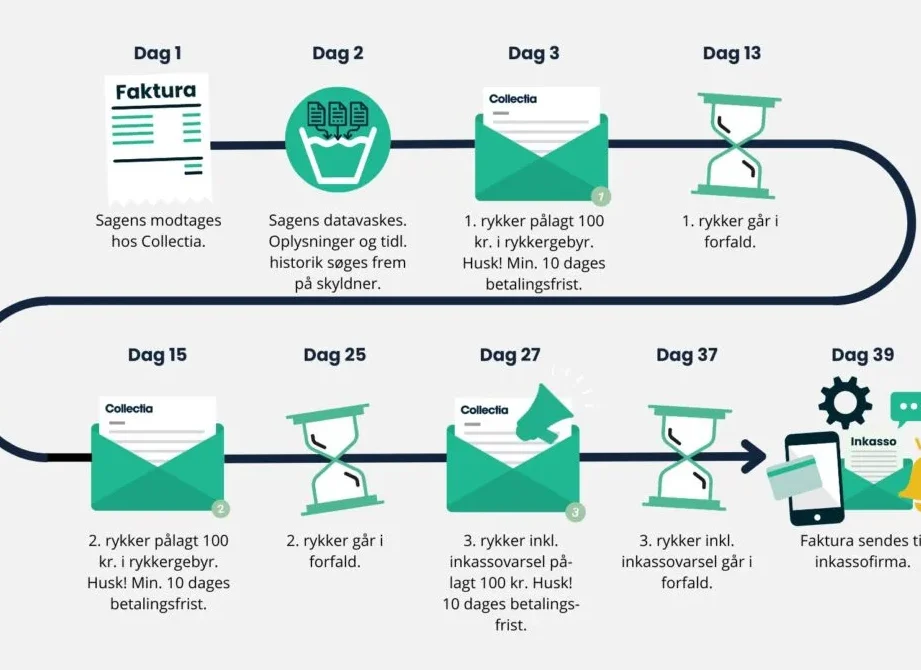
Når vi står over for udfordringer med gældsinddrivelse er det vigtigt at have en klar forståelse af processen. Inkasso eksempel hjælper os med at navigere gennem de komplekse aspekter af gæld og hvordan man håndterer dem effektivt. I dette blogindlæg vil vi dykke ned i, hvordan inkassoprocessen fungerer og hvad vores rettigheder er som debitorer.
Vi vil også dele nyttige strategier til at tackle inkassovarsler og forhandle med kreditorer. Ved at lære om forskellige inkasso eksempler kan vi bedre ruste os selv til at træffe informerede beslutninger. Hvordan reagerer du typisk, når du modtager et inkassovarsel? Bliv ved med at læse for at finde ud af, hvordan vi sammen kan håndtere gældsinddrivelse på en smartere måde.
Hvordan fungerer inkasso eksempel i praksis
Når vi taler om inkasso eksempel i praksis, er det vigtigt at forstå de forskellige trin, som ofte indgår i gældsinddrivelsesprocessen. For mange kan dette virke skræmmende, men ved at kende fremgangsmåden kan vi bedre navigere i situationen og træffe informerede beslutninger.
Trin i inkassoprocessen
Processen for inkasso kan opdeles i flere nøgletrin:
- Kreditorens henvendelse: Først vil kreditor normalt forsøge at kontakte debitor direkte for at anmode om betaling.
- Inkassobureauets inddragelse: Hvis betalingen ikke modtages, kan kreditor vælge at overgive sagen til et inkassobureau.
- Indledende kommunikation: Inkassobureauet vil herefter sende en skrivelse til debitor med krav om betaling samt eventuelle gebyrer.
- Forhandling og betalingsplaner: I mange tilfælde er der mulighed for at indgå en betalingsaftale eller forhandle betingelserne.
- Retlige skridt: Hvis debitor stadig ikke reagerer, kan sagen ende i retten, hvor kreditor søger juridiske midler til at inddrive gælden.
Eksempler på scenarier
Overvejer vi nogle typiske scenarier indenfor inkasso eksempel:
- En person glemmer at betale sin elregning og modtager først en rykker fra energiselskabet.
- Efter gentagne påmindelser vælger selskabet at involvere et inkassobureau, som sender en formel betalingsanmodning med ekstra gebyrer.
- Debitor kontaktes af bureauet og får mulighed for at lave en afdragsordning.
Ved hvert af disse trin er det afgørende for både kreditor og debitor at kommunikere klart og åbent for bedst muligt resultat.
Vigtige overvejelser
Der er også nogle vigtige overvejelser, som både kreditore og debitores bør have in mente:
- Det er lovpligtigt, at alle gebyrer skal være rimelige og gennemsigtige.
- Debitoress rettigheder skal altid respekteres; de har ret til information om gælden samt muligheden for klage over uretmæssig behandling.
At forstå hvordan inkasso eksempel fungerer i praksis gør os bedre rustet til håndtering af økonomiske udfordringer. Vi skal huske på betydningen af tidlig kontakt mellem parterne samt mulighederne for løsning uden behov for retssager.
Typer af gældsinddrivelse og deres metoder
Når vi ser på de forskellige typer af gældsinddrivelse, er det vigtigt at forstå, at hver type kan have sine egne metoder og tilgange. At vælge den rette metode kan være afgørende for både kreditorer og debitorer i indgåelsen af en løsning. Her vil vi gennemgå nogle almindelige typer af gældsinddrivelse samt de metoder, der ofte benyttes i disse sammenhænge.
Typer af gældsinddrivelse
- Intern inkasso: Dette er når kreditor selv forsøger at inddrive gælden uden involvering af eksterne parter. Metoden inkluderer direkte kommunikation med debitor for at finde en betalingsløsning.
- Ekstern inkasso: Når kreditor ikke har haft succes med intern inddrivelse, kan sagen overføres til et inkassobureau. Disse bureauer specialiserer sig i at inddrive gæld og bruger ofte mere aggressive metoder.
- Retlig inkasso: I tilfælde hvor andre metoder mislykkes, kan kreditor vælge at tage retlige skridt for at få pengene tilbage. Dette indebærer indgivelse af en retssag mod debitor som sidste udvej.
Metoder anvendt i gældsinddrivelse
- Skriftlige påmindelser: Uanset typen af inkasso er skriftlige påmindelser en standardmetode for førstegangs kontakt med debitor. Disse breve indeholder oplysninger om skyldig beløb samt eventuelle gebyrer.
- Telefonopkald: Mange inkassofirmaer benytter telefonopkald som en måde at kommunikere direkte med debitor på og forsøge at finde hurtige løsninger.
- Forhandling om betalingsaftaler: En vigtig del af mange gældsinddrivelsesstrategier er muligheden for at tilbyde betalingsplaner eller rabatter ved hurtig betaling, hvilket kan hjælpe begge parter.
- Juridisk presse: Hvis situationen eskalerer til retssager, kan juridisk pres fra advokater også være en metode til inddrivelse, hvor kreditor søger domstolens hjælp til tvangsinndrivelse.
At forstå de forskellige typer og metoder indenfor gældsinddrivelse giver os mulighed for bedre håndtering af økonomiske udfordringer som dem beskrevet under inkasso eksempel. Det understreger vigtigheden af klar kommunikation mellem alle involverede parter samt tidlig intervention for optimale resultater.
Vigtige skridt til effektiv håndtering af gæld
For at håndtere gæld effektivt kræver det en strategisk tilgang, som kan hjælpe os med at genoprette økonomisk stabilitet. Det er vigtigt at tage kontrol over vores økonomiske situation og implementere nogle nøglemetoder for at sikre, at vi ikke falder ind i fælden af inkassoproblemer. Her er nogle essentielle skridt, vi bør overveje:
1. Lav en oversigt over gælden
Det første skridt mod effektiv gældshåndtering er at lave en detaljeret liste over al vores gæld. Dette inkluderer beløb, debitorer, rentesatser og betalingsfrister. At have et klart billede af vores forpligtelser gør det lettere at prioritere betalingerne.
2. Prioritering af betalinger
Når vi har kortlagt vores gæld, bør vi fokusere på de mest presserende forpligtelser først. Dette kan inkludere højrentede lån eller regninger fra inkassobureauer. Ved at betale disse først kan vi reducere den samlede renteomkostning og dermed også den samlede tilbagebetalingstid.
3. Udarbejdelse af et budget
At lave et realistisk budget hjælper os med bedre at forstå vores indkomster og udgifter. Vi skal allokere midler til både nødvendige leveomkostninger og gældsafdragelse. En velstruktureret plan sikrer, at der altid er penge til rådighed til betalingsforpligtelserne.
4. Overvej betalingsplaner
I mange tilfælde kan kreditorer være åbne for forhandling om betalingsplaner eller lavere månedlige ydelser ved manglende betalingsevne. Vi skal ikke tøve med at kontakte dem for finde løsninger; dette viser vilje til ansvarlighed.
5. Søg professionel rådgivning
Hvis situationen bliver uoverskuelig, kan det være gavnligt at søge hjælp fra finansielle rådgivere eller gældsrådgivningsbureauer, som kan give os indsigt i mulighederne for refinansiering eller konsolidering af lån.
Ved proaktivt at følge disse skridt kan vi stå bedre rustet til effektivt håndtere eventuelle inkasso problemer fremadrettet og skabe en bæredygtig økonomisk fremtid uden konstant stress fra ubetalte regninger eller skyldnere.
Tips til at undgå inkassoproblemer i fremtiden
For at sikre, at vi undgår inkassoproblemer i fremtiden, er det essentielt at implementere nogle forebyggende strategier. Dette handler om mere end blot at håndtere eksisterende gæld; det kræver en proaktiv tilgang til vores økonomi og betalingsvaner. Ved at følge disse tips kan vi beskytte os selv mod de potentielle konsekvenser af manglende betalinger og inkasso.
1. Opbyg en nødfond
En nødfond fungerer som et sikkerhedsnet i tilfælde af uventede udgifter eller indkomsttab. Vi bør stræbe efter at have mindst tre til seks måneders leveomkostninger sparet op. Dette giver os mulighed for bedre at håndtere uforudsete situationer uden straks at skulle ty til lån eller kreditkort.
2. Hold øje med vores kreditvurdering
Regelmæssig overvågning af vores kreditvurdering hjælper os med at forstå, hvordan vores økonomiske beslutninger påvirker vores troværdighed over for långivere. En god kreditvurdering kan åbne dørene for bedre lånemuligheder og lavere renter, hvilket gør det lettere for os at tilbagebetale gæld effektivt.
3. Betal regninger til tiden
At betale regninger rettidigt er en simpel men effektiv metode til at undgå inkassoproblemer. Vi kan sætte automatiske betalinger op eller bruge påmindelser i kalenderen for ikke at glemme vigtige betalingsfrister. At holde sig ajour med betalingerne skaber ikke kun økonomisk stabilitet men også ro i sindet.
4. Vær realistisk omkring vores budget
Det er vigtigt, når vi laver et budget, ikke blot at inkludere faste udgifter men også variable omkostninger som fornøjelser og uventede udgifter. Ved regelmæssigt at revidere og justere vores budget sikrer vi, at vi altid har penge til rådighed til både nødvendige betalinger og opsparing.
5. Undgå unødvendig gæld
Vi skal være forsigtige med nye lån eller kreditter, især hvis de overstiger vores evne til tilbagebetaling. Det kan være fristende at tage hurtige løsninger under pres, men dette kan føre til større problemer senere hen.
Ved aktivt at følge disse råd kan vi skabe et solidt fundament for en sund økonomi og dermed minimere risikoen for fremtidige inkassoproblemer betydeligt.
Juridiske aspekter ved gældsinddrivelse
Ved gældsinddrivelse er det vigtigt at være opmærksom på de juridiske aspekter, som kan påvirke vores rettigheder og pligter. I Danmark er der strikse regler for, hvordan inkasso skal håndteres for at beskytte både kreditorer og debitorer. Disse love sikrer, at indkrævning af gæld sker på en retfærdig måde, og vi skal være klar over disse bestemmelser for at undgå ubehagelige overraskelser.
En central lovgivning i denne sammenhæng er Inkassoloven, som regulerer inkassovirksomhedens adfærd. Ifølge denne lov må inkassofirmaer ikke anvende urimelige eller aggressive metoder til at inddrive gæld. Det betyder blandt andet, at de ikke må true med retslige skridt uden grundlag eller kontakte os på en måde, der kan opfattes som chikane.
Vores rettigheder som debitor
Som skyldner har vi visse rettigheder under inkassoprocessen:
- Information: Vi skal informeres klart om den skyldige gæld samt eventuelle omkostninger ved inkasso.
- Mulighed for indsigelse: Hvis vi mener, at kravet er urimeligt eller forkert, har vi ret til at gøre indsigelse.
- Behandling af personoplysninger: Vores personlige oplysninger må kun behandles i overensstemmelse med databeskyttelseslovgivningen.
Det er afgørende, at vi kender disse rettigheder for effektivt at kunne navigere i processen.
Forpligtelser ved gældsinddrivelse
Samtidig har vi også forpligtelser i forbindelse med gældsinddrivelse:
- Betaling: Når en gæld anerkendes, skal betaling ske inden for den aftalte frist.
- Kommunikation: Vi bør holde kontakt med kreditoren og informere dem om eventuelle betalingsproblemer så hurtigt som muligt.
At ignorere kravene kan føre til yderligere gebyrer og komplikationer.
I tilfælde af tvister omkring gælden kan det være nødvendigt at involvere retten. Her vil det blive vurderet efter bevisbyrden fra begge parter. Hvis sagen ender i retten, kan det have alvorlige konsekvenser for vores økonomi og kreditvurdering.
At forstå de giver os muligheden for bedre at beskytte os selv mod uretmæssige krav og derved undgå unødvendige problemer fremadrettet.