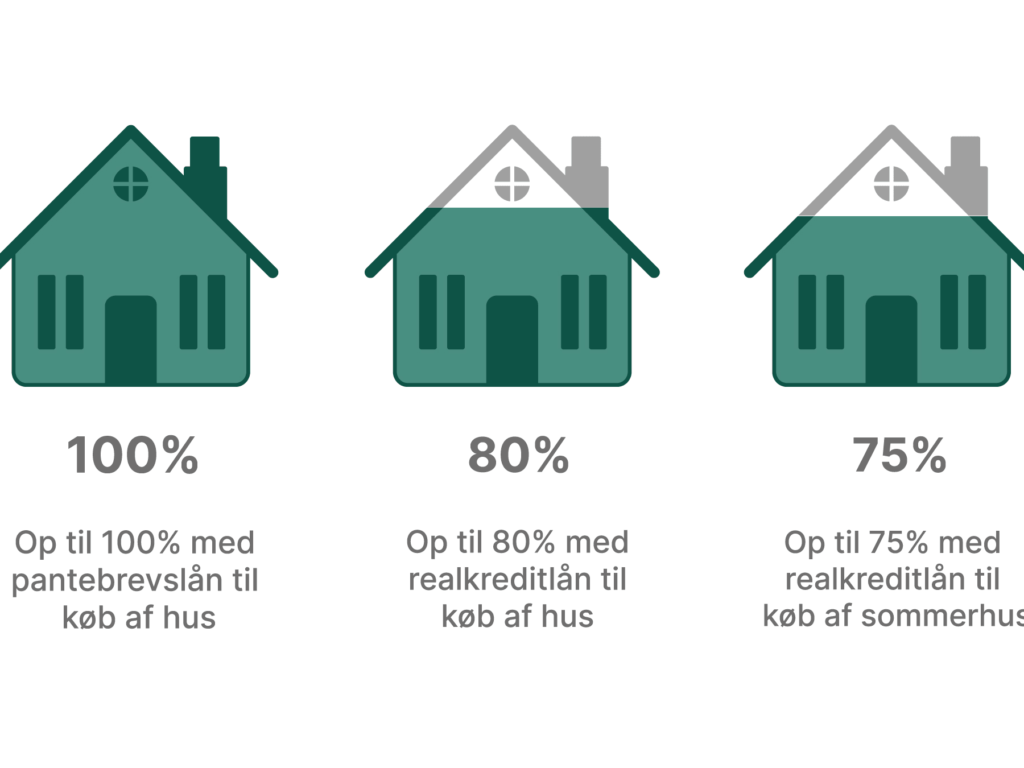
Når vi overvejer at købe vores drømmehus i Danmark, er det vigtigt at forstå finansieringen bag. Et huslån eksempel kan hjælpe os med at navigere i denne komplekse proces og give os indsigt i, hvordan lån fungerer. I denne artikel vil vi udforske forskellige aspekter af huslån såsom renter lånevilkår og de skridt vi skal tage for at sikre den bedste aftale.
Vi vil også se på de faktorer der påvirker lånebeløbet samt hvordan boligmarkedet spiller ind. At kende til huslån eksempel er essentiel for enhver der ønsker at træde ind på boligmarkedet. Har du nogensinde spekuleret på, hvilke typer lån der findes? Eller hvordan man vælger den rigtige långiver? Vi står klar til at besvare disse spørgsmål og guide dig gennem junglen af huslån i Danmark.
Huslån Eksempel: Hvad Er Det?
Et huslån eksempel refererer til en konkret situation, hvor en person eller familie optager et lån for at finansiere købet af en bolig. Dette lån er typisk sikret mod ejendommen selv, hvilket betyder, at långiveren har ret til at tage ejendommen tilbage, hvis låntageren ikke kan betale lånet tilbage. For os som boligejere er det vigtigt at forstå de grundlæggende aspekter ved huslån, da disse vil påvirke vores økonomiske beslutninger.
Hvordan fungerer et huslån?
Når vi tager et huslån, indgår vi normalt en aftale med banken eller långiveren om at betale lånet tilbage over en bestemt periode. Denne periode kan variere fra 10 til 30 år. I løbet af denne tid skal vi også betale renter på det beløb, vi har lånt. Renten kan være fast eller variabel afhængigt af typen af lån og markedets forhold.
Nøgleelementer i et huslån eksempel
I et typisk huslån eksempel er der flere nøgleelementer, som vi bør være opmærksomme på:
- Lånebeløb: Det samlede beløb, der lånes.
- Rente: Den procentdel af lånebeløbet, der betales i rente.
- Afbetalingstid: Tiden det tager at tilbagebetale hele lånet.
- Udbetaling: Det beløb vi skal betale upfront ved køb af huset.
Nedenfor finder du nogle standardvilkår for huslån i Danmark:
| Element | Standardværdi |
|---|---|
| Lånebeløb | 1.500.000 DKK |
| Rente (fast) | 2% – 3% |
| Afbatalingstid | 30 år |
| Udbetaling | 5% – 20% |
For mange er det første skridt mod boligbesiddelse derfor at forstå de forskellige elementer i deres specifikke huslån eksempel og hvordan disse elementer interagerer med hinanden for at påvirke den samlede økonomi ved boligen.
Hvordan Beregnes Renter På Huslån?
Når vi overvejer et huslån eksempel, er det vigtigt at forstå, hvordan renterne beregnes, da dette vil påvirke vores månedlige betalinger og den samlede tilbagebetaling af lånet. Renten på et huslån kan variere betydeligt afhængigt af forskellige faktorer såsom låntypen, markedets forhold og vores kreditvurdering. Generelt set kan vi se på to hovedtyper af rente: fast rente og variabel rente.
Den faste rente forbliver konstant i hele lånets løbetid. Dette giver os en sikkerhed omkring de fremtidige betalinger, hvilket kan være gavnligt i budgetteringsprocessen. På den anden side har vi den variable rente, som kan ændre sig over tid baseret på markedsforholdene. Selvom en variable rente ofte starter lavere end en fast rente, kan usikkerheden omkring fremtidige stigninger gøre det mindre attraktivt for nogle låntagere.
For bedre at forstå renteberegningen vil vi gennemgå nogle nøgleelementer i denne proces:
- Lånebeløb: Det beløb, vi optager fra banken.
- Renteprocent: Den procentdel der anvendes til beregning af renterne.
- Afbetalingsperiode: Tiden vi har til at betale lånet tilbage.
Nedenfor ser vi på et eksempel med fiktive tal for at illustrere renteberegningen:
| Element | Værdi |
|---|---|
| Lånebeløb | 1.500.000 DKK |
| Rente (fast) | 3% |
| Afbatalingstid | 30 år |
| Månedlig betaling* | 6.366 DKK |
*Beregningen er baseret på standardformlen for annuitetslån.
Ved hjælp af denne formel kan vi se, hvordan vores månedlige betaling vil blive påvirket af både renten og lånebeløbet over tid. Det er derfor afgørende for os som potentielle boligejere at sammenligne de forskellige tilbud fra långivere samt tage hensyn til ændringer i rentemarkedet ved valg af vores huslån eksempel.
Forskellige Typer Af Huslån I Danmark
Når vi taler om , er det vigtigt at overveje de muligheder, der bedst passer til vores økonomiske situation og behov. Der findes flere lånetyper, hver med deres egne fordele og ulemper. Ved at forstå disse forskelle kan vi træffe et mere informeret valg, når vi ser på vores huslån eksempel.
Fastforrentede Lån
En af de mest populære typer af huslån er fastforrentede lån. Som navnet antyder, har denne type lån en fast rente gennem hele lånets løbetid. Dette giver os stabilitet i månedlige betalinger og gør det lettere at planlægge vores budgetter. Fastforrentede lån kan være attraktive i perioder med stigende renter, da vi sikrer os mod fremtidige stigninger.
Variabelt Forrentede Lån
Modsat har vi variabelt forrentede lån, hvor renten kan ændre sig over tid afhængigt af markedsbetingelserne. Disse lån tilbyder ofte lavere startrenter sammenlignet med fastforrentede lån, men de kommer med en vis usikkerhed. Hvis renten stiger betydeligt i fremtiden, kan vores månedlige betalinger også stige markant.
Afdragsfrie Lån
En anden mulighed er afdragsfrie lån, hvor vi kun betaler renter i en bestemt periode uden at tilbagebetale hovedstolen. Dette kan give os økonomisk fleksibilitet på kort sigt; dog skal vi være opmærksomme på, at den samlede gæld ikke reduceres i denne periode. Det er derfor vigtigt at have en plan for, hvordan man vil håndtere betalingen senere hen.
| Lånetype | Rente | Betalingsstruktur |
|---|---|---|
| Fastforrentet | Klar og stabil | Faste månedlige ydelser |
| Variabelt forrentet | Svingende (markedsbestemt) | Månedlige ydelser varierer |
| Afdragsfrit | Klar (kun renter) | Bare rentebetalinger i starten |
Valget mellem disse låntyper afhænger ofte af vores risikovillighed og langsigtede planer for boligen. Vi bør nøje overveje både nuværende og fremtidige økonomiske forhold samt markedets udvikling før beslutningen tages om hvilket huslån eksempel der passer bedst til os.
Hvilke Faktorer Påvirker Huslånsbetingelser?
Når vi ser på huslån eksempel, er det vigtigt at forstå, hvilke faktorer der kan påvirke betingelserne for vores lån. Flere elementer spiller en rolle i fastsættelsen af renter og vilkår, og det kan være afgørende for vores økonomiske beslutninger.
En af de mest betydningsfulde faktorer er låntagerens kreditværdighed. Jo bedre vores kreditvurdering er, desto mere favorable betingelser kan vi forvente at modtage. Låneudbydere vurderer ofte vores evne til at tilbagebetale lånet baseret på tidligere betalingshistorik og gældsforhold.
Derudover har markedsrenter en direkte indflydelse på huslånsbetingelser. Når centralbankerne ændrer renteniveauerne, påvirker det også de rentesatser, som banker tilbyder os. Derfor skal vi være opmærksomme på økonomiske tendenser og markedsudviklinger.
Et andet aspekt er belåningsgraden, hvilket refererer til forholdet mellem lånets størrelse og værdien af ejendommen. En lavere belåningsgrad kan resultere i bedre vilkår, da det reducerer långiverens risiko.
Foruden disse faktorer bør vi også overveje lånets løbetid samt eventuelle gebyrer knyttet til lånet. Længere løbetider kan føre til højere samlede omkostninger over tid, selvom månedlige betalinger måske virker lave.
Vi bør altid tage hensyn til disse variabler når vi evaluerer forskellige huslån eksempler; dette sikrer ikke blot et informeret valg men også en bedre fremtidig økonomisk situation.
Tips Til At Finde Det Bedste Huslån
At finde det bedste huslån kræver grundig research og overvejelse. Vi bør starte med at sammenligne forskellige långivere, da betingelserne kan variere betydeligt fra bank til bank. Ved at indhente tilbud fra flere udbydere får vi et bedre overblik over markedet og de muligheder, der er tilgængelige for os.
Vigtige Overvejelser
Når vi vurderer huslån eksempel, er der flere nøglefaktorer, som vi skal have i mente:
- Renter: Sammenlign rentesatserne omhyggeligt. Lavere renter kan resultere i store besparelser over lånets løbetid.
- Løbetid: Overvej hvilken løbetid der passer bedst til vores økonomi. En længere periode vil reducere månedlige ydelser men øge de samlede omkostninger.
- Gebyrer: Vær opmærksom på eventuelle gebyrer såsom oprettelsesomkostninger eller administrationsgebyrer, som kan påvirke den samlede pris for lånet.
Anvend Online Beregningsværktøjer
For at få en mere præcis idé om vores potentielle månedlige betalinger kan vi anvende online beregningsværktøjer. Disse værktøjer giver os mulighed for hurtigt at indtaste forskellige beløb og rentesatser for at se, hvordan disse faktorer påvirker vores økonomi. Dette skridt hjælper os med at forstå konsekvenserne af vores valg.
Konsulter Professionelle
Det kan også være en god idé at konsultere en finansiel rådgiver eller mortgage broker. De har dybdegående viden om markedet og kan hjælpe os med at navigere i de mange muligheder samt sikre, at vi træffer informerede beslutninger baseret på vores specifikke behov.
Ved ligesom disse tips in mente sikrer vi ikke blot et informeret valg men også muligheden for de mest favorable huslånsbetingelser muligt.