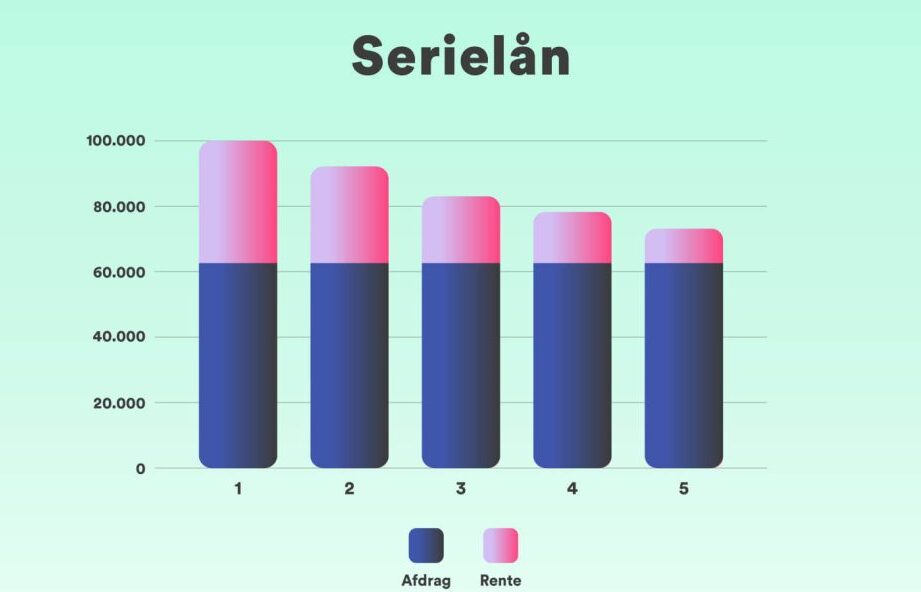
Når vi overvejer at finansiere et køb eller en investering, kan eksempel på serielån være en nyttig løsning. Dette lånetype adskiller sig fra traditionelle lån ved at have faste ydelser, der kombinerer både renter og afdrag. Med denne tilgang får vi mulighed for at fordele vores tilbagebetalinger over tid, hvilket kan gøre økonomisk planlægning lettere.
I denne artikel dykker vi ned i detaljerne omkring hvordan serielån fungerer. Vi vil illustrere med konkrete eksempler så alle kan forstå de grundlæggende principper. Er du nysgerrig efter hvordan dette låntype kan påvirke din økonomi? Lad os sammen udforske mulighederne og finde ud af om et serielån kunne være den rette løsning for dig.
Eksempel på serielån og dets fordele
Et serielån adskiller sig fra andre låntyper ved, at afdragene er konstante, mens rentebetalingerne reduceres over tid. Dette betyder, at de samlede månedlige ydelser vil være høje i starten og falde gradvist. Det primære eksempel på serielån er ofte boligfinansiering eller større investeringer, hvor låntageren ønsker en forudsigelig betalingsplan.
En af de mest markante fordele ved et serielån er den lavere samlede renteudgift over lånets løbetid. Da restgælden falder hurtigere end ved annuitetslån, betaler vi mindre i renter efterhånden som tiden går. Dette kan især være fordelagtigt for dem, der har mulighed for at betale ekstra afdrag i starten.
Økonomisk Planlægning
Når vi vælger et serielån, får vi også lettere ved at planlægge vores økonomi. Med klare og faldende betalinger kan vi lettere budgettere vores fremtidige udgifter. Desuden giver den lavere gæld over tid os en bedre kreditvurdering.
Større fleksibilitet
Desuden kan et serielån tilbyde større fleksibilitet i forhold til fremtidige økonomiske beslutninger. Hvis vores indkomst stiger eller hvis der opstår uventede udgifter, kan det være lettere at håndtere de lavere ydelser senere hen.
| Måned | Ydelse | Rente | Samlet Betaling |
|---|---|---|---|
| 1 | 10.000 | 500 | 10.500 |
| 2 | 9.800 | 490 | 10.290 |
| … | … | … | … |
I tabellen ovenfor illustreres hvordan ydelsen vil se ud i de første måneder af et serielån sammenlignet med renterne og den samlede betaling hver måned.
Ved valg af låntype skal man derfor tage højde for disse faktorer og vurdere om et eksempel på serielån passer til ens specifikke behov og økonomiske situation.
Hvordan fungerer et serielån i praksis
Når vi taler om, hvordan et serielån fungerer i praksis, er det vigtigt at forstå betalingsstrukturen og de faktorer, der påvirker vores økonomi over tid. Et serielån indebærer, at vi betaler et fast beløb i afdrag hver måned, hvilket betyder, at restgælden reduceres hurtigere sammenlignet med andre låntyper. Dette har direkte indflydelse på vores rentebetalinger, som falder efterhånden som gælden mindskes.
For at illustrere dette kan vi se på en typisk betalingsplan for et serielån:
| Måned | Afdrag | Rente | Samlet Betaling |
|---|---|---|---|
| 1 | 10.000 kr. | 500 kr. | 10.500 kr. |
| 2 | 10.000 kr. | 490 kr. | 10.490 kr. |
| 3 | 10.000 kr. | 480 kr. | 10.480 kr. |
Som vist i tabellen ovenfor vil den samlede betaling være højere i starten og gradvist falde over tid. Dette giver os mulighed for bedre økonomisk planlægning, da vi ved præcist, hvad vores fremtidige betalinger vil være.
Fordele ved serielån
Der er flere fordele ved at vælge et serielån frem for andre låntyper:
- Lavere renteudgifter: Da restgælden falder hurtigere, betaler vi mindre rente over tid.
- Forudsigelighed: Med faste afdrag kan vi lettere budgettere og planlægge vores økonomi.
- Fleksibilitet: De lavere ydelser senere i lånets løbetid giver os mere frihed til at håndtere ændringer i indkomsten eller uventede udgifter.
Vigtige faktorer at overveje
Når vi vælger et lån baseret på eksempler på serielån, skal vi tage højde for følgende faktorer:
- Lånebeløbets størrelse.
- Rentesatsen.
- Den ønskede løbetid for lånet.
Ved grundigt at vurdere disse elementer kan vi træffe en informeret beslutning om, hvorvidt et serielån passer til vores specifikke behov og økonomiske situation.
Sammenligning af serielån og annuitetslån
Når vi sammenligner serielån med annuitetslån, er det vigtigt at forstå de grundlæggende forskelle i betalingsstrukturen og de økonomiske konsekvenser af hver låntype. Et annuitetslån indebærer, at vi betaler et fast beløb hver måned, som inkluderer både rente og afdrag. Dette betyder, at vores betalinger forbliver konstante gennem hele lånets løbetid, hvilket kan være en fordel for dem, der ønsker stabilitet i deres budgettering.
I kontrast hertil har serielånet den fordel, at afdragene er faste og rentebetalingerne falder over tid. Som vi tidligere har set i eksemplet på serielån, vil den samlede betaling starte højere men gradvist falde. Dette kan resultere i lavere samlede renteudgifter i det lange løb.
Økonomisk Indvirkning
Der er flere faktorer at overveje ved valg mellem disse to lån:
- Renteomkostninger: Med et serielån betaler vi mindre rente samlet set, da restgælden reduceres hurtigere.
- Budgettering: Annuitetslånet giver os forudsigelighed med faste månedlige ydelser.
- Fleksibilitet: Serielånet tilbyder mere fleksibilitet senere i lånets levetid med lavere betalinger.
En vigtig del af beslutningsprocessen er også vores individuelle økonomiske situation og fremtidsplaner. Hvis vi forventer ændringer i indkomsten eller ønsker større frihed til at håndtere uforudsete udgifter senere hen, kan et serielån være det bedste valg.
Betalingsplan Eksempel
For bedre at visualisere forskellene mellem disse lånstype kan vi se på følgende tabel:
| Type | Månedlig Betaling (første år) | Månedlig Betaling (sidste år) | Samlede Renteomkostninger |
|---|---|---|---|
| Serielån | 10.500 kr. | 9.000 kr. | Lavere end annuitetslån |
| Annuitetslån | 10.500 kr. | 10.500 kr. |
Som tabellen viser, vil vores månedlige betalinger ved et serielån dog falde over tid, mens de for annuitetslånet forbliver konstante gennem hele perioden. Valget mellem et serielån og et annuitetslån afhænger derfor meget af vores personlige præferencer samt vores fremtidige økonomiske mål.
Hvornår er et serielån den rigtige løsning?
Når vi overvejer, hvornår et serielån kan være den rigtige løsning for os, er det vigtigt at se på vores specifikke økonomiske situation og behov. Et serielån kan være særligt fordelagtigt i følgende scenarier:
- Forventet indkomststigning: Hvis vi har grund til at tro, at vores indkomst vil stige betydeligt i fremtiden, kan det give mening at vælge et serielån. De højere betalinger i starten vil falde over tid, hvilket gør det lettere at håndtere udgifterne senere.
- Langsigtede investeringer: For dem der planlægger langsigtede investeringer og ønsker lave samlede renteudgifter, er et serielån ofte en god mulighed. Den hurtigere afbetaling af hovedstolen resulterer i lavere renteomkostninger over lånets løbetid.
- Øget fleksibilitet: Et serielån giver os muligheden for lavere månedlige ydelser mod slutningen af lånet. Dette kan være nyttigt, hvis vi forventer uforudsete udgifter eller ønsker større frihed til budgettering i fremtiden.
Det er også værd at bemærke, at valg af lånstype ikke kun afhænger af de økonomiske faktorer men også vores personlige præferencer og komfortniveau med forskellige betalingsstrukturer.
Økonomisk stabilitet
Desuden bør vi tage højde for vores nuværende økonomiske stabilitet. Hvis vi har en stram budgettering og værdsætter faste månedlige betalinger som med annuitetslån, kan dette spille en afgørende rolle i beslutningen om låntype. At have klare forventninger til vores evne til at betale tilbage er centralt for valget mellem disse to muligheder.
Samlet vurdering
Endelig skal vi nøje vurdere både kortsigtede og langsigtede konsekvenser ved valget af et serielån versus andre låntyper. At forstå egne mål samt muligheden for ændringer i livssituationen vil hjælpe os med at træffe den mest informerede beslutning omkring lånene.
Vigtige overvejelser ved valg af låntype
Når vi skal vælge den rette låntype, er der flere vigtige overvejelser, som vi bør tage i betragtning. Det handler ikke kun om de økonomiske aspekter, men også om vores personlige præferencer og fremtidige planer. At forstå forskellene mellem serielån og andre låntyper kan hjælpe os med at træffe en informeret beslutning.
For det første bør vi overveje vores nuværende indkomst og jobstabilitet. Hvis vi har en usikker jobposition eller forventer udsving i vores indkomst, kan det være mere hensigtsmæssigt at vælge et lån med lavere månedlige ydelser, som typisk ses ved annuitetslån. Omvendt kan et serielån være fordelagtigt for dem med en stabil og stigende indkomst.
Derudover er tidsrammen for lånet vigtig. Hvis vi planlægger at tilbagebetale lånet på kort tid, kan et serielån give os mulighed for hurtigere afbetaling af hovedstolen og dermed spare penge på renterne. Det er derfor væsentligt at vurdere vores langsigtede økonomiske mål i denne sammenhæng.
Budgettering
En grundlæggende del af beslutningsprocessen involverer budgettering. Vi skal have klarhed over vores månedlige udgifter og sikre, at låneydelserne passer ind i vores nuværende livsstil. Herunder bør vi lave en realistisk vurdering af kommende ændringer i økonomien; uventede udgifter eller livsændringer kan påvirke vores evne til at betale tilbage.
Renter og gebyrer
Det er også vigtigt at undersøge de samlede renteudgifter samt eventuelle skjulte gebyrer knyttet til forskellige låntyper. Når man ansøger om et lån, skal man se på den effektive rente samt eventuelle administrationsomkostninger, da disse faktorer samlet set vil påvirke de samlede omkostninger ved lånet betydeligt.
I sidste ende handler valget af låntype om at finde den løsning, der bedst matcher både vores nuværende situation og fremtidige ambitioner. Med alle disse overvejelser in mente vil det være lettere for os at navigere gennem mulighederne omkring eksempel på serielån versus andre former for lån.