Forside » Eksempel » Eksempel på renteformlen og dens anvendelse
Når vi taler om økonomi og investering er det vigtigt at forstå, hvordan renter fungerer. Eksempel på renteformlen kan være en nyttig løsning for os, når vi ønsker at beregne, hvor meget vores lån eller opsparing vil vokse over tid. Renteformlen giver os en klar metode til at analysere de økonomiske konsekvenser af vores beslutninger.
I denne artikel vil vi dykke ned i et konkret eksempel på renteformlen og dens anvendelse i virkelige situationer. Vi vil se på forskellige scenarier hvor renteformlen spiller en afgørende rolle. Hvordan kan vi optimere vores investeringer ved hjælp af denne formel? Ved at forstå de grundlæggende principper bag renteformlen kan vi træffe bedre finansielle beslutninger og sikre vores økonomiske fremtid. Er du klar til at lære mere om hvordan renteformlen kan påvirke dine finanser? Lad os komme i gang!
Eksempel på renteformlen i praksis
Når vi taler om eksempel på renteformlen, er det vigtigt at forstå, hvordan den anvendes i virkeligheden. Lad os tage et konkret eksempel for at illustrere, hvordan renteformlen fungerer og hvilke faktorer, der spiller ind.
Forestil dig, at vi har investeret 10.000 kr. til en årlig rente på 5 % over en periode på 3 år. For at beregne den samlede rente ved hjælp af renteformlen kan vi bruge følgende komponenter:
Hovedstol (P) = 10.000 kr.
Rente (r) = 0,05
Tid (t) = 3 år
Renteformlen ser således ud:
[ A = P(1 + rt) ]
Hvor A er det samlede beløb efter rentesatsen er anvendt.
Lad os nu udføre beregningen.
Beregning af det samlede beløb
Vi anvender vores værdier i formelen:
[ A = 10.000(1 + (0,05 cdot 3)) ]
[ A = 10.000(1 + 0,15) ]
[ A = 10.000(1,15) ]
[ A = 11.500 kr.]
Så efter tre år vil vores investering være vokset til 11.500 kr., hvilket betyder, at den samlede rente optjent i løbet af disse tre år er 1.500 kr.
Tabel over renteberegninger
For en klarere præsentation kan vi opsummere dataene i en tabel for bedre visualisering:
År
Hovedstol (kr)
Optjent rente (kr)
Total værdi (kr)
0
10.000
0
10.000
1
500
10.500
2
500
11.000
“
<|disc_score|>
Forståelse af renteformlen og dens komponenter
For at forstå renteformlen og dens komponenter, er det vigtigt at have en klar idé om de specifikke variabler, der indgår i beregningen. Renteformlen bruges til at bestemme, hvor meget en investering vil vokse over tid baseret på den oprindelige hovedstol, renten og tidsperioden. I vores tidligere eksempel har vi allerede introduceret disse elementer.
De vigtigste komponenter i renteformlen inkluderer:
Hovedstol (P): Dette er det beløb, vi starter med at investere. I vores tilfælde var det 10.000 kr.
Rente (r): Den årlige rente udtrykkes som en decimal. For eksempel svarer en rente på 5 % til 0,05 i formelen.
Tid (t): Tiden angiver hvor mange år investeringen skal løbe. Her brugte vi 3 år.
Når disse værdier indsættes i formlen ( A = P(1 + rt) ), kan vi beregne det samlede beløb efter rentesatsen er anvendt. Det er også væsentligt at forstå, hvordan ændringer i hver af disse komponenter påvirker resultatet.
Indflydelse af renter og tid
En stigning i renten eller forlængelse af tiden kan markant øge det samlede beløb ved udløb. Hvis vi f.eks. hæver renten til 7 %, vil den nye beregning se således ud:
[ A = 10.000(1 + (0,07 cdot 3)) ]
[ A = 10.000(1 + 0,21) ]
[ A = 10.000(1,21) ]
[ A = 12.100 kr.]
Som vist her ville den samlede værdi efter tre år være steget til 12.100 kr, hvilket resulterer i en optjent rente på 2.100 kr.
Sammenligning af forskellige scenarier
Ved at skifte mellem forskellige rentesatser og tidsperioder kan vi bedre forstå betydningen af hver komponent i renteformlen:
Rente (%)
Tid (år)
Total værdi (kr)
Optjent rente (kr)
5
3
11.500
1.500
6
3
11.800
1.800
7
3
12.100
2.100
–
–
–
–
Denne tabel viser tydeligt forskellene mellem de totale værdier afhængig af renteniveauet over samme periode og understreger vigtigheden af korrekt anvendelse af renteformlen for optimale investeringsbeslutninger.
At mestre denne formel giver os mulighed for effektivt at planlægge og forudsige fremtidige finansielle resultater baseret på vores økonomiske beslutninger nuværende situation samt potentielt ændrede forhold fremadrettet.
Anvendelse af renteformlen i forskellige scenarier
Når vi anvender renteformlen i forskellige scenarier, åbner der sig en verden af muligheder for at forstå, hvordan vores investeringer kan udvikle sig under varierende betingelser. Det er essentielt at eksperimentere med både rentesatser og tidsrammer for at se, hvilken indflydelse disse faktorer har på det endelige beløb. Gennem praktiske eksempler kan vi tydeliggøre de potentielle resultater af vores finansielle beslutninger.
Variabel rente og fast rente
En vigtig overvejelse er forskellen mellem variabel rente og fast rente. Med en fast rente ved vi præcist, hvad vi kan forvente i vores beregninger gennem hele investeringsperioden. Omvendt giver en variabel rente mulighed for ændringer; dette betyder, at den årlige rente kan stige eller falde baseret på markedets forhold.
Fast rente: Stabilitet og sikkerhed i beregningen.
Variabel rente: Potentiale for højere gevinster men også risikoen for lavere afkast.
Tidsrammens betydning
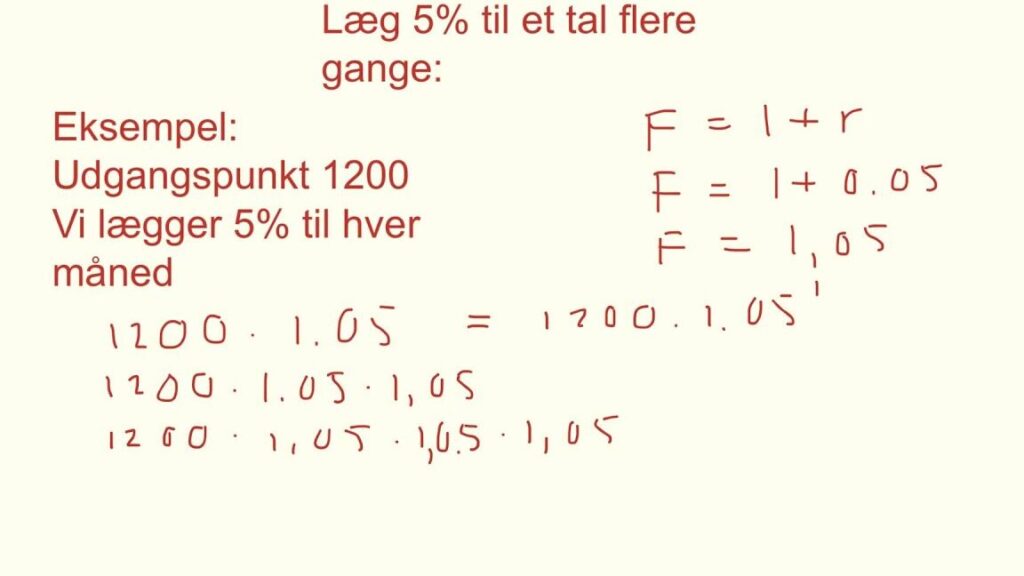
Tid er en afgørende komponent i anvendelsen af renteformlen. Jo længere tid pengene investeres, desto større vil effekten af renterne være på det samlede beløb. Dette fænomen kaldes ofte “rente-på-rente” effekt.
For eksempel:
Tid (år)
Total værdi (kr)
1
10.500 kr
2
11.025 kr
5
12.763 kr
I denne tabel ser vi tydeligt, hvordan værdien vokser markant over tid ved hjælp af samme rentesats; dette illustrerer vigtigheden af langsigtede investeringer.
Anvendelseseksempler fra virkeligheden
Lad os se på nogle konkrete eksempler fra hverdagen:
Studielån: Her bruges ofte variable renter som kan påvirke betalingerne over tid.
Pensionsopsparing: Ofte anvendes faste rentesatser hvilket gør det muligt at planlægge fremtidige udbetalinger præcist.
Boliglån: I tilfælde hvor faste eller variable renter vælges afhænger valg oftest af kundens risikovillighed.
Denne diversitet viser os ikke blot vigtigheden af korrekt brug af renteformlen men også hvordan forskellige scenarier kræver forskellige tilgange til økonomisk planlægning.
Beregning af renter med eksempler fra hverdagen
Når vi ser på beregning af renter i hverdagen, bliver det tydeligt, hvordan renteformlen påvirker vores økonomiske beslutninger. Uanset om det handler om lån, opsparing eller investeringer, er det vigtigt at forstå, hvordan rentesatserne spiller ind. I denne sektion vil vi dykke ned i konkrete eksempler for at illustrere, hvordan renteformlen anvendes i forskellige situationer.
Beregning af renter på studielån
For mange studerende kan et studielån være en nødvendig del af uddannelsesfinansieringen. Lad os antage, at en studerende tager et lån på 100.000 kr med en variabel rente på 5 % over en periode på 10 år.
Afgift pr. år (kr)
Total gæld (kr)
5.000
150.000
I dette eksempel vil den samlede gæld efter ti år være betydeligt højere end det oprindelige lånebeløb grundet de akkumulerede renter.
Pensionsopsparing og dens indvirkning
Når vi planlægger vores pensionsopsparing, er fast rente ofte den mest anvendte strategi. Hvis vi investerer 200.000 kr med en fast rente på 4 % over 30 år, ser resultatet således ud:
Tid (år)
Total værdi (kr)
10
296.054 kr
20
432.194 kr
30
608.002 kr
Denne tabel demonstrerer klart effekten af langsigtede investeringer og vigtigheden af tid i relation til renteberegningen.
Beregning ved boliglån
I tilfælde hvor man vælger mellem fast eller variabel rente for et boliglån, er beslutningen afgørende for de månedlige betalinger og den samlede gæld over tid. Antag et boliglån på 1 million kr til en fast rente på 2 % over 25 år:
Månedlige betalinger (kr)
Total tilbagebetaling (kr)
Total rente betalt (kr)
4.226 kr
1.267.811 kr
267.811 kr
This example illustrates how the choice of interest rate significantly influences both monthly payments and total repayment amounts in the long run.
Sammenfattende viser disse eksempler fra hverdagen tydeligt vigtigheden af at forstå beregningen af renter gennem brugen af renteformlen i diverse finansielle scenarier som studielån, pensionsopsparing og boliglån.
Fordele ved at bruge renteformlen korrekt
At bruge renteformlen korrekt har flere betydelige fordele, som kan hjælpe os med at træffe bedre finansielle beslutninger. Når vi anvender denne formel i vores økonomiske planlægning, får vi et klart billede af de langsigtede konsekvenser af vores valg. Herunder præsenterer vi nogle nøglefordele:
Forbedret forståelse af omkostninger: Ved at beregne renter præcist kan vi få indsigt i, hvor meget et lån eller en investering faktisk koster over tid.
Bedre beslutningstagning: Kendskab til renterne giver os mulighed for at sammenligne forskellige lånetilbud og investeringsmuligheder mere effektivt.
Risikoafhjælpning: Når vi kender renten på vores lån eller opsparingskonto, kan vi bedre vurdere risici og potentielle gevinster.
Budgettering og planlægning: Med en klar forståelse af rentesatserne kan vi lave mere realistiske budgetter og langsigtede finansieringsplaner.
En korrekt anvendelse af renteformlen gør det muligt for os at navigere i den komplekse verden af økonomi med større selvtillid. Det er ikke blot et værktøj til matematik; det er en essentiel del af vores finansielle strategi, der sikrer, at vi optimerer både opsparing og lån.