Forside » Eksempel » Eksempel på privatbudget til personlig økonomi
At skabe et privatbudget er en essentiel del af vores personlige økonomi. Det hjælper os med at få styr på vores indtægter og udgifter, så vi kan træffe informerede beslutninger om vores penge. I dette blogindlæg præsenterer vi et klart eksempel på privatbudget, som gør det lettere for os at forstå, hvordan vi kan organisere vores økonomi effektivt.
Vi vil gennemgå de forskellige elementer i et budget og give praktiske tips til, hvordan vi kan tilpasse det til vores individuelle behov. Uanset om vi drømmer om at spare op til ferie eller ønsker at nedbringe gæld, er et solidt budget nøglen til succes. Har du nogensinde overvejet, hvordan et struktureret budget kan ændre din økonomiske situation? Lad os dykke ned i de konkrete trin og strategier for at hjælpe os med at mestre vores privatøkonomi.
Eksempel på privatbudget til effektiv økonomistyring
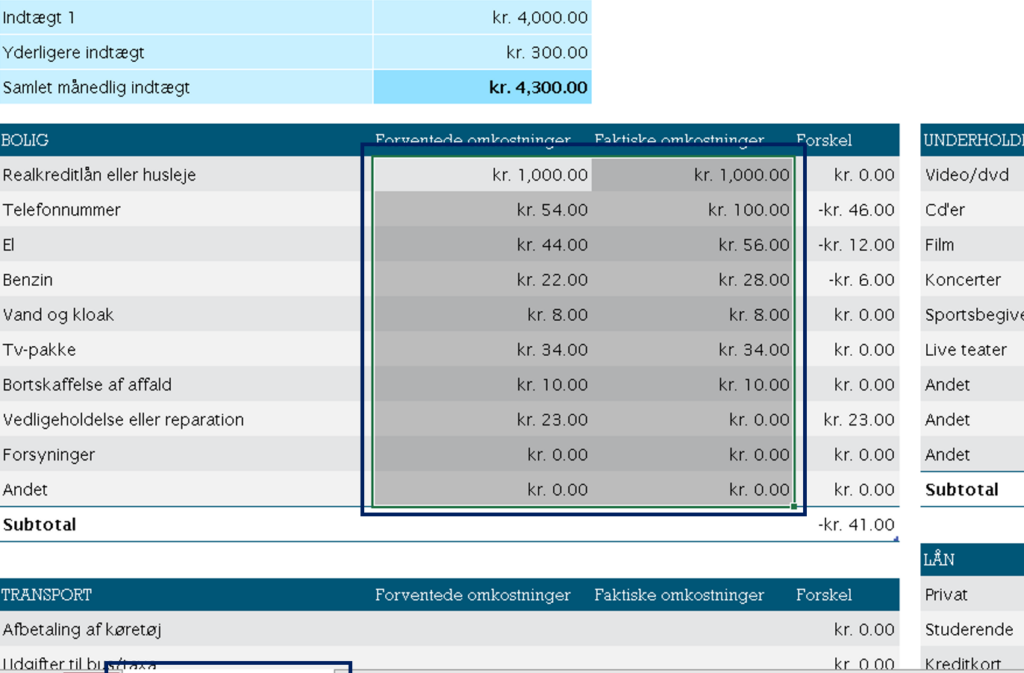
For at forstå, hvordan vi kan anvende et , er det vigtigt at have en klar struktur. Et godt budget giver os mulighed for at få overblik over vores indtægter og udgifter, så vi kan træffe informerede beslutninger om vores økonomi. Når vi har styr på tallene, bliver det lettere at identificere områder, hvor vi kan spare penge eller investere klogt.
Indtægter
Først skal vi opsætte en liste over vores månedlige indtægter. Det inkluderer ikke kun lønnen, men også eventuelle andre indtægtskilder såsom:
Løn
Børnepenge
Renteindtægter
Anden indkomst (f.eks. freelancearbejde)
Ved at samle alle disse oplysninger kan vi få et klart billede af, hvad vi har til rådighed hver måned.
Udgifter
Dernæst skal vi registrere vores faste og variable udgifter. Det er nyttigt at opdele dem i kategorier for bedre overskuelighed:
Kategori
Månedlige beløb
Husleje
8.000 kr
Mad
2.500 kr
Transport
1.200 kr
Forsikringer
800 kr
Underholdning
1.000 kr
Diverse
700 kr
At have en detaljeret liste som denne hjælper os med hurtigt at se, hvor pengene går hen og hvor der evt. kan skæres ned.
Opsparing og investering
Endelig er det vigtigt at inkludere opsparinger og investeringer i vores privatbudget. Vi anbefaler altid afsætte en procentdel af indkomsten til opsparing – gerne omkring 10% – samt planlægge for fremtidige investeringer som pension eller aktier.
Ved hjælp af dette eksempel på privatbudget får vi ikke bare kontrol over nuværende økonomiske forhold; det hjælper også med langsigtet økonomisk planlægning og sikkerhed for fremtiden.
Hvordan laver man et realistisk budget?
For at lave et realistisk budget er det vigtigt at have en pragmatisk tilgang, der tager højde for både vores indtægter og udgifter. Vi skal sikre os, at budgettet ikke kun er teoretisk, men også praktisk anvendeligt i vores dagligdag. Det handler om at finde en balance, så vi kan opnå vores økonomiske mål, samtidig med at vi lever komfortabelt.
Det første skridt er at samle alle relevante oplysninger omkring vores økonomi. Dette inkluderer detaljerede data om indtægter som løn og eventuelle sideindtægter samt en grundig oversigt over alle månedlige udgifter. For at gøre dette effektivt kan vi bruge en periode på tre til seks måneder til at registrere disse oplysninger:
Ved hjælp af denne metode får vi et præcist billede af vores økonomiske situation.
### Kategorisering af udgifter
Når vi har samlet informationerne, bør vi kategorisere dem for bedre overskuelighed. Dette gør det lettere for os at se, hvor pengene går hen:
Kategori
Månedlige beløb
Husleje
8.000 kr
Mad
2.500 kr
Transport
1.200 kr
Forsikringer
800 kr
Underholdning
1.000 kr
< td >Diverse < td >700 kr
< /tbody >
< /table >
Denne tabel giver os mulighed for hurtigt at identificere områder med potentielle besparelser.
### Justering og planlægning
Efter kategoriseringen bør vi vurdere hver kategori kritisk og justere beløbene efter behov. Målet er ikke blot at holde sig indenfor rammerne af budgettet men også aktivt arbejde mod opsparinger eller investeringer i fremtiden. En god tommelfingerregel er at prioritere opsparing før underholdning; derfor anbefales det generelt at sætte mindst 10% af indkomsten til side.
Ved kontinuerligt at overvåge og justere vores privatbudget kan vi skabe et solidt fundament for langsigtet økonomisk stabilitet gennem eksempler på privatbudgetter samt egne erfaringer fra tidligere måneder.
Vigtige elementer i et privatbudget
For at skabe et effektivt privatbudget er der flere nøgleelementer, vi skal tage højde for. Disse elementer hjælper os med at forstå vores økonomi bedre og sikrer, at vi kan styre vores udgifter i overensstemmelse med vores indtægter. Ved at inkludere disse aspekter i vores budgetlægning kan vi opnå større økonomisk stabilitet og bedre mulighed for opsparing.
Indtægtskilder
Første skridt er at identificere alle vores indtægtskilder. Udover den månedlige løn bør vi også tage højde for eventuelle bonusser, investeringer eller andre tilfældige indkomster. Det er vigtigt, at vi har en realistisk fremstilling af vores samlede indkomst:
Løn
Bonusser
Sideindkomster
Investeringer
Ved klart at definere disse kilder får vi et solidt grundlag for resten af budgettet.
Udgifter
Når vi har kortlagt alle indtægterne, skal vi have styr på udgifterne. Her skelner vi mellem faste og variable udgifter. Faste udgifter er dem, der ikke ændrer sig fra måned til måned, som husleje og forsikringer. Variable udgifter derimod kan variere afhængigt af livsstil og valg:
Kategori
Månedligt beløb
Faste udgifter
12.000 kr
Variable udgifter
3.500 kr
Sparebeløb (10% af indkomsten)
2.000 kr
< /tbody >
< /table >
At have en klar oversigt over både faste og variable udgifter gør det lettere for os at planlægge og justere efter behov.
Opsparingsmål
Det sidste fundamentale element i et privatbudget er opsparingsmålene. Vi bør altid prioritere opsparing i forhold til underholdning eller unødvendige køb. At sætte specifikke mål hjælper os med at holde fokus:
Nødopsparing: 3-6 måneders leveomkostninger.
Langsigtede investeringer: Tænke på pension eller boligkøb.
Ved aktivt at arbejde hen imod disse mål skaber vi ikke kun sikkerhed men også muligheder for fremtidige investeringer.
Ved kontinuerligt at evaluere disse vigtige elementer kan vi optimere vores privatbudget yderligere og sikre os, at det fungerer som et nyttigt værktøj i hverdagen samt bidrager til nåelsen af vores langsigtede økonomiske mål gennem eksempler på privatbudgetter fra andre kilder samt egne erfaringer.
Tips til at holde sig inden for budgettet
For at sikre, at vi holder os inden for vores budget, er det vigtigt at implementere nogle praktiske strategier. Disse tips kan hjælpe os med at undgå unødvendige udgifter og styre vores økonomi mere effektivt. Ved konsekvent at anvende disse metoder kan vi forbedre vores evne til at spare op og nå vores økonomiske mål.
Sæt klare grænser
En af de mest effektive måder at holde sig inden for budgettet er ved at sætte klare grænser for hver kategori af udgifter. Dette kan være i form af månedlige maksimumbeløb, som vi ikke skal overskride:
Faste udgifter: Sørg for, at disse er realistisk vurderet.
Variable udgifter: Tildel et specifikt beløb til underholdning og andre personlige fornøjelser.
Ved klart definerede grænser bliver det lettere for os at træffe bevidste valg om, hvad vi bruger penge på.
Brug teknologi til din fordel
I dagens digitale tidsalder findes der mange værktøjer og apps designet til budgettering. Disse kan gøre det nemmere for os at overvåge vores indtægter og udgifter i realtid:
Budgetapps: Værktøjer som Mint eller YNAB (You Need A Budget) hjælper med automatisk tracking.
Bankens online platforme: Mange banker tilbyder også funktioner til budgetlægning.
Disse ressourcer kan give os værdifuld indsigt i vores økonomiske vaner og hjælpe os med hurtigt at justere efter behov.
Evaluer regelmæssigt
En vigtig del af effektiv økonomistyring er løbende evaluering. Vi bør gennemgå vores budget mindst en gang om måneden for:
At vurdere hvor godt vi har overholdt de fastsatte grænser.
At identificere områder hvor vi måske har overskredet budgettet.
Denne evalueringsproces giver mulighed for justeringer, så vi bedre kan planlægge fremadrettet og forbedre vores privatbudget baseret på erfaringerne fra den foregående måned.
Ved aktivt at følge disse tips skaber vi ikke kun et solidt fundament for vores privatbudget men også større kontrol over vores finansielle fremtid.
Fejl at undgå i personlig økonomi
I vores bestræbelser på at opnå økonomisk stabilitet er det vigtigt at være opmærksom på de fejl, der ofte kan føre til ubalance i vores privatbudget. At undgå disse typiske faldgruber kan hjælpe os med at sikre, at vi holder os på rette spor og når vores økonomiske mål uden unødvendige forhindringer.
Undervurdering af udgifter
En almindelig fejl er undervurdering af månedlige udgifter. Mange af os glemmer ofte små, men hyppige udgifter som abonnementer eller dagligvarer, hvilket kan resultere i et budget, der ikke stemmer overens med virkeligheden. For at undgå dette bør vi:
Lave en grundig liste over alle faste og variable omkostninger.
Gennemgå tidligere kontoudtog for at identificere eventuelle skjulte eller tilbageholdte udgifter.
Ved nøje at overvåge disse omkostninger sikrer vi, at vores privatbudget er realistisk og bæredygtigt.
Manglende nødopsparing
En anden fejltagelse er ikke at have en nødopsparing. Uventede hændelser som bilreparationer eller sundhedsudgifter kan hurtigt presse vores økonomi, hvis vi ikke har midler til rådighed. Det anbefales derfor altid:
At afsætte 10-15% af vores indkomst til en nødfond.
At holde denne opsparing adskilt fra daglige penge for bedre kontrol.
Dette vil give os den tryghed, der kræves for effektivt at navigere gennem økonomiske udfordringer uden at gå på kompromis med andre budgetterede behov.
Impulsiv brug af kreditkort
Brugen af kreditkort ude af proportioner kan også skabe alvorlige problemer i vores privatøkonomi. Det er let at miste overblikket over gælden ved impulsive køb. For bedre håndtering anbefaler vi:
Sætte begrænsninger for kreditkortbrug ved kun at anvende dem til planlagte køb.
Betale saldoen fuldt hver måned for at undgå høje renter og gebyrer.
Ved bevidst håndtering af kassekreditten skaber vi større sikkerhed i vores økonomi og minimerer risikoen for ubehagelige overraskelser ved regningen.
Disse strategier hjælper os med effektivt at styre vores ressourcer og tage ansvarlige beslutninger omkring pengeforvaltning, hvilket styrker evnen til langsigtet økonomisk succes.