Forside » Eksempel » Eksempel på en balance i regnskab og økonomi
Når vi taler om regnskab og økonomi er det vigtigt at forstå betydningen af en balance. Et klart eksempel på en balance kan give os indsigt i, hvordan virksomheder organiserer deres aktiver og passiver. Ved at analysere balancen får vi et grundlæggende overblik over den finansielle sundhed i en virksomhed.
I dette indlæg vil vi udforske forskellige aspekter af balancer og vise et konkret eksempel på en balance, der illustrerer de centrale elementer. Vi ønsker at hjælpe vores læsere med at navigere gennem regnskabets verden og forstå, hvad der gemmer sig bag tallene. Hvad betyder det egentlig for vores beslutninger når vi ser på en balance? Lad os dykke ned i detaljer og finde ud af, hvordan balancen påvirker den samlede økonomiske strategi.
Eksempel på en balance i regnskab
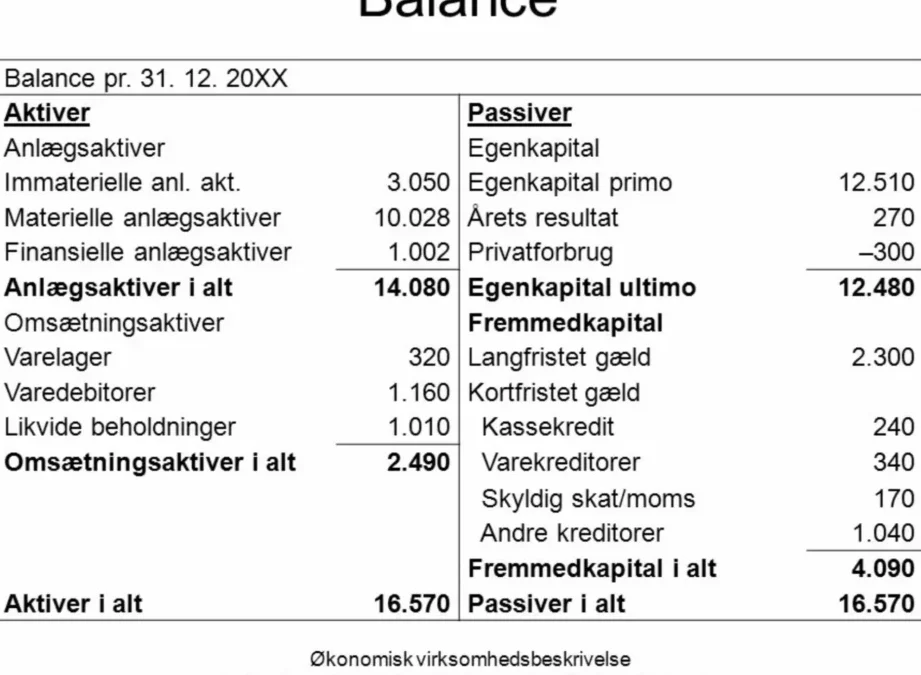
En balance i regnskab giver et klart billede af virksomhedens økonomiske situation på et givent tidspunkt. For bedre at forstå, hvordan en balance ser ud, kan vi se nærmere på et konkret eksempel. En typisk balance vil bestå af to hoveddele: aktiver og passiver, som sammen skal balancere hinanden.
For at illustrere dette vil vi oprette en simpel balance for en fiktiv virksomhed, ABC ApS.
Aktiver
Beløb (DKK)
Kassebeholdning
50.000
Kundefordringer
30.000
Varelager
20.000
Total Aktiver
100.000
Passiver
Beløb (DKK)
Kreditorer
40.000
<
Egenkapital
60.000< / td >
< / tr >
Total Passiver< / td >
100.000< / td >
< / tr >
En vigtig del af denne balance er at bemærke, hvordan totalen af aktiver altid skal være lig med totalen af passiver; i vores eksempel ser vi, at begge summerer til DKK 100.000.
Når vi analyserer dette eksempel på en balance, kan vi se den finansielle sundhed i virksomheden ved at sammenligne aktiverne og passiverne samt vurdere egenkapitalens størrelse i forhold til gælden.
At have en klar opstilling som denne hjælper os med hurtigt at identificere styrker og svagheder inden for virksomhedens økonomi og bidrager dermed til mere informerede beslutninger fremadrettet.
Vigtigheden af en korrekt balance i økonomi
En korrekt balance i økonomi er afgørende for enhver virksomhed, da den giver et præcist overblik over finansiel sundhed og stabilitet. Uden en nøjagtig balance kan ledelsen, investorer og kreditorer have svært ved at træffe informerede beslutninger. Det er vigtigt at forstå, hvordan aktiver og passiver interagerer, og hvordan denne interaktion påvirker virksomhedens samlede værdi.
En korrekt opstilling af balancen hjælper os med at identificere nøgleområder som:
Likviditet: Vurdering af hvor hurtigt vi kan omsætte aktiver til kontanter.
Gældsniveau: Forholdet mellem gæld og egenkapital giver indsigt i risikoprofilen.
Kapitalstruktur: Balancen viser os, hvordan virksomheden er finansieret, hvilket er essentielt for strategiudvikling.
At have en velstruktureret balance skaber også tillid hos interessenterne. Investorer vil typisk se efter klare tal for både aktiver og passiver for at vurdere investeringens potentiale. Kreditorer vil være mere tilbøjelige til at yde lån til virksomheder med robust økonomisk styring.
Når vi ser på vores eksempel på en balance fra ABC ApS, bemærker vi vigtigheden af klarhed og nøjagtighed i alle poster. Enhver fejl eller udeladelse kan føre til alvorlige konsekvenser såsom fejlinvesteringer eller manglende evne til at betale regninger i tide. Derfor skal vi altid stræbe efter at opretholde et korrekt billede af vores økonomi gennem balancen.
Ved regelmæssigt at revidere vores balance kan vi proaktivt håndtere udfordringer og udnytte muligheder. Dette gør det muligt for os at planlægge fremadrettet med større sikkerhed om de ressourcer, vi har til rådighed.
Hvordan man læser og forstår en balance
At læse og forstå en balance kan virke udfordrende i starten, men med vores erfaring kan vi bryde det ned i håndterbare dele. En balance består primært af to sektioner: aktiver og passiver, som giver os indsigt i virksomhedens finansielle tilstand på et givet tidspunkt. Ved at analysere disse poster kan vi få en dybere forståelse for virksomhedens økonomi.
For at gøre denne proces lettere, er her nogle nøgleelementer, vi skal fokusere på:
Aktiver: Dette omfatter alt hvad virksomheden ejer, der har værdi og kan generere indkomst. Vi deler ofte aktiverne op i kortfristede og langfristede aktiver.
Passiver: Dette repræsenterer de forpligtelser virksomheden har overfor kreditorer. Ligesom aktiverne opdeles passiverne også typisk i kortfristede og langfristede forpligtelser.
Egenkapital: Forskellen mellem aktiver og passiver viser virksomhedens egenkapital, hvilket er den del af virksomheden som ejerne reelt ejer.
Ved at se nærmere på disse komponenter får vi et klart billede af virksomhedens likviditet; altså evnen til at dække sine kortsigtede forpligtelser. I vores eksempel på en balance fra ABC ApS ser vi tydeligt den sammenhæng mellem de forskellige posteringer.
Nøgletal til analyse
Når vi analyserer balancen, er der flere nøgletal som hjælper os med at vurdere den finansielle sundhed:
Current Ratio (Likviditetsgrad): Forholdet mellem kortfristede aktiver og kortfristede passiver giver os indsigt i likviditeten.
Debt-to-Equity Ratio (Gæld-forhold): Viser forholdet mellem gæld og egenkapital, hvilket gør det muligt for os at vurdere risikoprofilen.
Return on Assets (ROA): Måler hvor effektivt virksomheden bruger sine aktiver til at generere overskud.
Disse nøgletal fungerer som indikatorer på, hvordan virksomheden klarer sig økonomisk, samtidig med at de hjælper os med beslutningstagning vedrørende investering eller finansiering.
Visuel præsentation
En godt udformet balance giver ikke kun tal men også visuelle elementer der kan hjælpe os med hurtigt at identificere væsentlige oplysninger. Her er et eksempel på hvordan en balance kunne struktureres:
Post
Beløb (DKK)
Kortfristede Aktiver
300.000
Langfristede Aktiver
700.000
Kortfristede Passiver
250.000
Langfristede Passiver
200.000
Egenkapital
550.000
Ved hjælp af både tekstlig information og visuelle data bliver det lettere for os alle at forstå balancen bedre samt træffe velovervejede beslutninger baseret på dens indhold.
Typiske fejl ved opstilling af en balance
Når vi arbejder med at opstille en balance, er det vigtigt at være opmærksom på de typiske fejl, der kan opstå. Disse fejl kan have betydelige konsekvenser for virksomhedens økonomiske analyse og beslutningstagning. Vi har identificeret nogle af de mest almindelige faldgruber, som vi skal undgå for at sikre en korrekt præsentation af vores finansielle situation.
Manglende dokumentation: Det er afgørende at have klare og detaljerede bilag for alle poster i balancen. Uden tilstrækkelig dokumentation kan det være svært at verificere tallene, hvilket kan føre til misforståelser eller fejlinformation.
Forkert klassificering af aktiver og passiver: En hyppig fejl er ikke korrekt at adskille kortfristede og langfristede aktiver samt passiver. Dette kan give et skævt billede af virksomhedens likviditetstilstand og gældsforhold.
Overser akkumuleret afskrivning: Når man opstiller balancen, er det vigtigt at inkludere akkumuleret afskrivning på langfristede aktiver. Hvis dette overses, vil værdien af aktiverne blive overvurderet, hvilket påvirker egenkapitalen negativt.
For bedre at forstå disse udfordringer præsenterer vi herunder nogle specifikke eksempler:
Eksempler på typiske fejl
Afskrivningsmetoder: Anvendelsen af inkonsekvente metoder til beregning af afskrivninger kan skabe uoverensstemmelser mellem regnskabsår.
Opgørelse over gæld: Nogle virksomheder glemmer ofte de skjulte omkostninger ved lån eller kreditter, hvilket fører til en undervurdering af passiverne.
Egenkapitaljusteringer: Fejl i beregningen eller registreringen af ændringer i egenkapitalen kan resultere i ukorrekte tal i balancen og dermed give et forkert billede af virksomhedens værdi.
Ved at være bevidste om disse typiske fejl under opstillingen sikrer vi ikke blot nøjagtigheden i vores balance men også troværdigheden overfor interessenterne. At forstå vigtigheden ved korrekt balanceopstilling giver os mulighed for bedre beslutninger fremadrettet baseret på solide data.
Forskellen mellem aktiver og passiver i en balance
I en balance er det afgørende at forstå forskellen mellem aktiver og passiver, da dette skaber et klart billede af virksomhedens finansielle position. Aktiver repræsenterer de ressourcer, som virksomheden ejer og kan anvende til at generere indtægter i fremtiden, mens passiver omfatter de forpligtelser, som virksomheden skylder til tredjepart. Sammen danner disse to elementer grundlaget for balancen og giver indsigt i virksomhedens økonomiske sundhed.
Aktiver
Aktiver deles typisk op i kortfristede og langfristede kategorier:
Kortfristede aktiver: Disse er ressourcer, der forventes at blive konverteret til kontanter eller forbrugt inden for et år. Eksempler inkluderer kassebeholdning, tilgodehavender fra kunder og varelager.
Langfristede aktiver: Disse aktiver vil give værdi over en længere periode og kan omfatte ejendom, maskiner samt immaterielle rettigheder såsom patenter.
Det er vigtigt at klassificere aktiver korrekt for at kunne vurdere virksomhedens likviditet og langsigtede stabilitet.
Passiver
Passiver opdeles også i kortfristede og langfristede:
Kortfristede passiver: Disse er forpligtelser, der skal betales inden for et år. De omfatter leverandørgæld, kortfristet lån samt andre udeståender.
Langfristede passiver: Forpligtelserne her strækker sig over en længere tidsperiode, såsom realkreditlån eller obligationsgæld.
At have en præcis opgørelse over både aktiver og passiver hjælper os med at forstå den samlede gældssituation samt evnen til at betale vores forpligtelser.
En velstruktureret balance giver derfor ikke blot indsigt i værdien af vores aktiver men også i vores ansvarlighed overfor kreditorer. At navigere imellem disse elementer sikrer effektiv styring af virksomhedens økonomi.