Forside » Eksempel » Eksempel på balance i regnskaber og økonomi
Når vi taler om økonomi og regnskaber er det essentielt at have en klar forståelse af eksempel på balance. En korrekt opstillet balance giver os indsigt i virksomhedens økonomiske sundhed og hjælper os med at træffe informerede beslutninger. I dette blogindlæg vil vi udforske betydningen af balancer i regnskaber og give konkrete eksempler, der illustrerer de nøgleelementer, vi skal være opmærksomme på.
Vi vil dykke ned i de forskellige komponenter af en balance som aktiver passiver og egenkapital. Gennem vores eksempler vil vi vise hvordan man kan anvende disse data til effektiv økonomisk planlægning. Er du klar til at forbedre din forståelse af finansielle rapporter? Bliv hængende for at lære hvordan et eksempel på balance kan gøre en forskel for din virksomhed!
Eksempel på balance i regnskaber
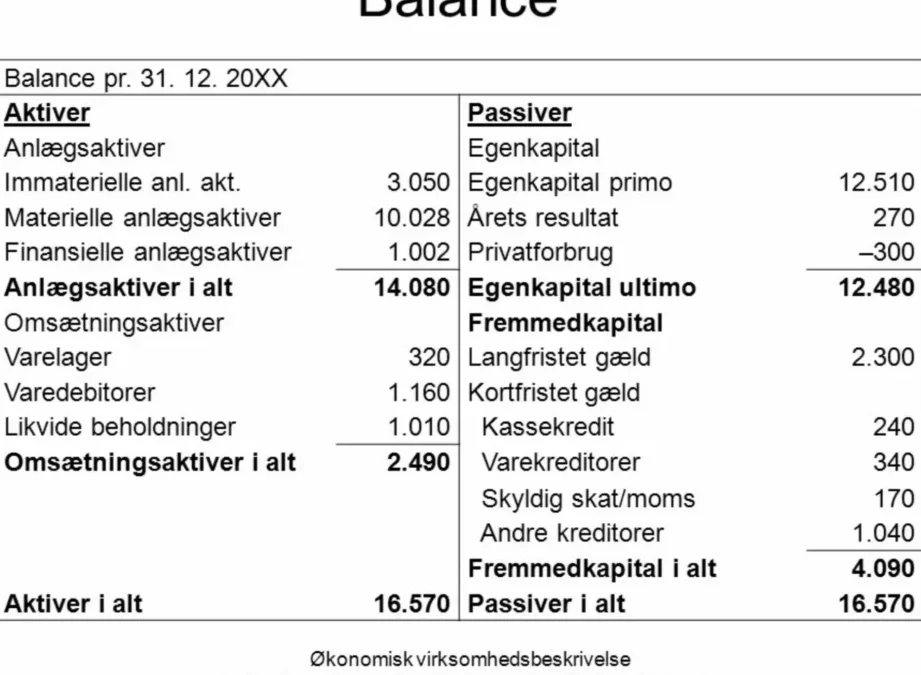
Et giver os en klar forståelse af, hvordan virksomhedens aktiver og passiver præsenteres. En balance viser den finansielle stilling på et givent tidspunkt og er opdelt i to hoveddele: aktiver og passiver. Aktiverne omfatter alt, hvad virksomheden ejer, mens passiverne dækker over virksomhedens forpligtelser.
For at illustrere dette vil vi her præsentere et simpelt eksempel på en balance:
Aktiver
Beløb (DKK)
Kassebeholdning
50.000
Varelager
75.000
Ejendom
300.000
Total Aktiver
425.000
Passiver
Beløb (DKK)
Kortsigtede gældsforpligtelser
100.000
<
Långældsforpligtelser
200.000
Total Passiver
300.000
Egenkapital
Dkk)
Total Egenkapital:
– Balance
I dette eksempel ser vi, hvordan aktiverne på DKK 425.000 står i kontrast til passiverne og egenkapitalen, hvilket giver os indsigt i virksomhedens økonomiske sundhed og evnen til at dække sine forpligtelser.
Ved at analysere balancen kan vi også identificere områder med potentiale for forbedring eller risiko for virksomheden. Det er derfor afgørende at have indblik i sådan en opgørelse, da den ikke blot repræsenterer tal, men snarere fortæller historien om virksomhedens finansielle stabilitet over tid.
Vigtigheden af en korrekt balance
En korrekt balance er afgørende for enhver virksomhed, da den giver et præcist billede af dens finansielle tilstand. En velstruktureret balance sikrer, at aktiverne og passiverne er korrekt opgjort, hvilket muliggør en nøjagtig vurdering af virksomhedens økonomiske sundhed. Uden en korrekt balance kan ledelsen træffe beslutninger baseret på fejlinformationer, hvilket kan føre til alvorlige konsekvenser.
For at sikre en korrekt balance skal vi fokusere på følgende aspekter:
Nøjagtighed: Alle tal i balancen skal være korrekte og reflektere de aktuelle forhold.
Tidsramme: Balancen skal opdateres regelmæssigt for at give et aktuelt billede af virksomhedens situation.
Konsistens: Det er vigtigt at anvende ensartede metoder til værdiansættelse af aktiver og passiver over tid.
Når vi ser på vores tidligere eksempel på balance, bliver det tydeligt, hvordan nøjagtigheden påvirker vores forståelse af virksomhedens kapacitet til at håndtere gæld og investere i fremtiden. Hvis tallene ikke stemmer overens eller der mangler informationer, risikerer vi at undervurdere eller overvurdere virksomhedens reelle værdier.
Desuden kan en ukorrekt balance have indflydelse på rapportering til interessenter som investorer og långivere. Disse parter stoler ofte på balancerne for at vurdere risikoen ved investeringer eller lån. Derfor er det essentielt, at vi prioriterer præcisionen i vores regnskaber for ikke blot at beskytte virksomheden men også de relationer, den bygger med sine interessenter.
Hvordan læser man en balance?
At læse en balance kræver forståelse af de forskellige komponenter, der indgår i opgørelsen. En balance viser virksomhedens finansielle position på et bestemt tidspunkt, og vi skal være opmærksomme på at analysere både aktiverne og passiverne for at få et klart billede af den økonomiske situation.
Aktiver
Aktiver er de ressourcer, virksomheden ejer, og som har en økonomisk værdi. Disse kan opdeles i to hovedkategorier:
Omsætningsaktiver: Disse er kortvarige aktiver, som forventes at blive omsat til kontanter inden for et år. Eksempler inkluderer varebeholdninger, tilgodehavender og likvide midler.
Anlægsaktiver: Dette omfatter langsigtede investeringer såsom ejendom, maskiner og udstyr. Anlægsaktiver har ofte en længere livscyklus og bidrager til virksomhedens drift over tid.
Når vi analyserer aktiverne i balancen, skal vi sikre os, at værdien er korrekt vurderet. Det giver os indsigt i virksomhedens evne til at generere indtægter fremover.
Passiver
Passiver repræsenterer virksomhedens finansielle forpligtelser over for kreditorer. Ligesom aktiverne deles passiverne også op:
Kortfristede passiver: Forpligtelser der skal betales inden for det næste år, f.eks. leverandørgæld eller kortfristede lån.
Langfristede passiver: Disse er gældsposter med længere tilbagebetalingstider som banklån eller obligationer.
Ved at evaluere passivernes sammensætning kan vi vurdere risikoen ved virksomheden samt dens likviditetssituation.
Egenkapital
Egenkapitalen fremstår som forskellen mellem aktivers samlede værdi og passivers samlede værdi. Det signalerer ejerens andel i virksomheden og kan ses som den “sikre havn” under usikre tider. En solid egenkapitalposition indikerer stabilitet og evnen til at modstå økonomiske nedgangstider.
For bedre forståelse kan det være nyttigt at se på balancer fra forskellige perioder for samme virksomhed eller sammenligne med branchestandards. Dette giver ikke blot en dybere indsigt i den specifikke balance men også konteksten omkring virksomhedens præstation over tid.
Når vi læser en balance grundigt, får vi mulighed for at identificere tendenser samt potentielle udfordringer eller muligheder – noget der er essentielt for vores beslutningsprocesser fremadrettet.
Nøglekomponenter i en balanceopgørelse
Nøglekomponenterne i en balanceopgørelse er afgørende for at forstå virksomhedens økonomiske sundhed. For at få et klart billede af, hvordan virksomheden præsterer, skal vi fokusere på tre hovedelementer: aktiver, passiver og egenkapital. Disse komponenter arbejder sammen for at give os indsigt i virksomhedens finansielle status på et givent tidspunkt.
Aktiver
Aktiverne omfatter alle de ressourcer, som virksomheden ejer og som har værdi. Det er vigtigt at skelne mellem forskellige typer aktiver for bedre at kunne analysere balancen:
Omsætningsaktiver: Disse aktiver forventes at blive omsat til kontanter inden for et år. Eksempler inkluderer:
Varebeholdninger
Tilgodehavender
Likvide midler
Anlægsaktiver: Langsigtede investeringer såsom ejendom og udstyr falder ind under denne kategori. De bidrager til virksomhedens drift over tid og kan inkludere:
Ejendomme
Maskiner
Udstyr
Ved korrekt vurdering af disse aktivers værdier får vi indsigt i virksomhedens potentiale for fremtidige indtægter.
Passiver
Passiverne repræsenterer de økonomiske forpligtelser, virksomheden har overfor sine kreditorer. Ligesom med aktiverne opdeles passiverne også i to kategorier:
Kortfristede passiver: Disse skal betales inden for det næste år, eksempelvis:
Leverandørgæld
Kortfristede lån
Langfristede passiver: Gældsposter med længere tilbagebetalingstider som banklån eller obligationer hører til her.
Evalueringen af sammensætningen af passivernes struktur hjælper os med at vurdere både risikoen ved virksomheden samt dens likviditetssituation.
Egenkapital
Egenkapitalen er forskellen mellem den samlede værdi af aktiverne og den samlede værdi af passiverne. Den repræsenterer ejerens andel i virksomheden og fungerer ofte som en indikator på stabilitet. En stærk egenkapitalposition giver virksomheder mulighed for bedre at håndtere økonomiske udfordringer og usikkerheder over tid.
For yderligere forståelse kan det være nyttigt at se på balancer fra forskellige perioder eller lave sammenligninger med branchestandarder. Dette giver ikke blot en dybere indsigt i den specifikke balance men også konteksten omkring virksomhedens præstation over tid, hvilket er essentielt når vi analyserer vores eget eksempel på balance opgørelser i regnskaber og økonomi.
Praktiske eksempler på balancer i økonomi
I denne sektion vil vi dykke ned i , som hjælper os med at forstå, hvordan de teoretiske koncepter anvendes i virkelige situationer. Ved at se på konkrete tilfælde fra virksomheder kan vi bedre sætte vores viden om aktiver, passiver og egenkapital i perspektiv og få en dybere indsigt i den finansielle tilstand.
Eksempel 1: Teknologivirksomhed
Lad os overveje en fiktiv teknologivirksomhed, Tech Solutions A/S. I deres seneste balanceopgørelse ser vi følgende tal:
Post
Værdi (DKK)
Omsætningsaktiver
2.000.000
Anlægsaktiver
5.000.000
Kortfristede passiver
1.200.000
Langfristede passiver
3.800.000
Egenkapital
2.000.000
Denne opgørelse viser, at Tech Solutions A/S har en sund balance mellem aktiver og passiver med en solid egenkapitalposition på 2 millioner DKK, hvilket indikerer stabilitet.
Eksempel 2: Detailhandel
Et andet eksempel kunne være en detailhandelsvirksomhed kaldet Retail Group ApS, som præsenterer sine tal således:
Her ser vi også et positivt billede; Retail Group ApS har formået at opbygge en stærk egenkapital på hele 4 millioner DKK samtidig med at de håndterer deres forpligtelser effektivt.
Sammenligning af eksemplerne
Ved at sammenligne disse to eksempler kan vi identificere visse tendenser og forskelle mellem brancherne:
Aktivstruktur: Tech Solutions A/S investerer mere i anlægsaktiver end Retail Group ApS.
Passivforhold: Begge virksomheder har kortsigtede og langsigtede forpligtelser under kontrol.
Egenkapitalens styrke: Retail Group ApS fremstår stærkere med hensyn til egenkapitalen.
Disse praktiske eksempler illustrerer vigtigheden af balancer i økonomi og giver os mulighed for bedre at forstå konceptet “eksempel på balance” gennem reelle data fra forskellige brancher.