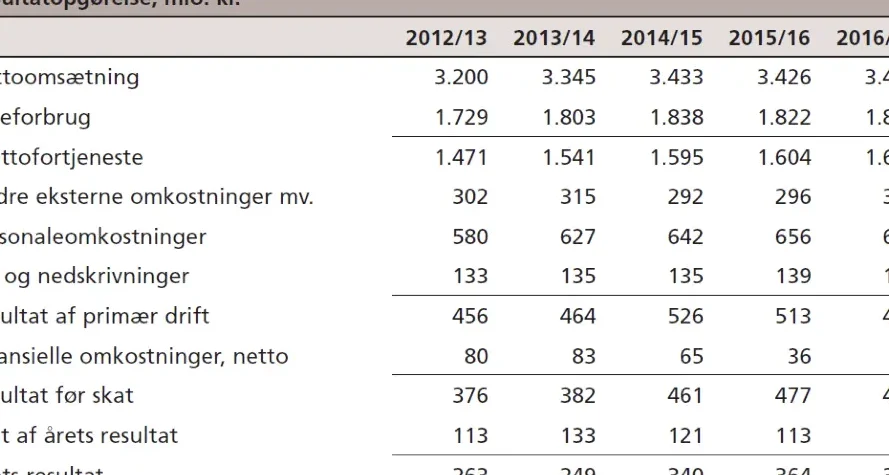
Når vi taler om virksomhedens økonomiske sundhed, er et årsregnskab en uundgåelig del af billedet. Men hvad er egentlig et eksempel på årsregnskab, og hvordan kan det hjælpe os med at forstå virksomhedens præstationer? Et årsregnskab giver os et klart overblik over indtægter, udgifter og aktiver, hvilket gør det til et essentielt værktøj for både ledelse og investorer.
Hvad Er Et Årsregnskab?
Et årsregnskab er en omfattende opgørelse, der viser en virksomheds finansielle situation over en bestemt periode, typisk et år. Den giver et klart billede af virksomhedens indtægter, udgifter, aktiver og forpligtelser, hvilket er vigtigt for både ledelse og investorer.
Formål Med Årsregnskabet
Formålet med årsregnskabet er at give indsigt i virksomhedens økonomi. Det hjælper os med at forstå:
Lovgivning Og Regler
Lovgivningen omkring årsregnskaber sikrer, at virksomheder følger bestemte standarder, hvilket øger troværdigheden. Vigtige regler inkluderer:
Disse love og regler bidrager til at opretholde høj kvalitet og pålidelighed i årsregnskaber, hvilket er essentielt for tilliden i erhvervslivet.
Komponenter I Et Årsregnskab
Et årsregnskab består af flere vigtige komponenter, der sammen giver et klart billede af virksomhedens økonomiske tilstand. De centrale elementer inkluderer resultatopgørelse, balance og noter.
Resultatopgørelse
Resultatopgørelsen viser virksomhedens indtægter og udgifter for en given periode. Den giver indsigt i, hvordan virksomheden præsterer økonomisk.
- Indtægter: Beløb, virksomheden har tjent i perioden, f.eks. salg af varer og tjenester.
- Udgifter: Omkostninger relateret til driften, såsom lønninger, leje og materialer.
- Driftsresultat: Forskellen mellem indtægter og udgifter, som viser virksomhedens lønsomhed.
- Nettoresultat: Det endelige resultat efter skatter og andre omkostninger, der påvirker bundlinjen.
Balance
Balancen giver et snapshot af virksomhedens finansielle situation på et bestemt tidspunkt. Den viser, hvordan aktiver, passiver og egenkapital står i forhold til hinanden.
- Aktiver: Hvad virksomheden ejer, f.eks. kontanter, inventar, bygninger og udstyr.
- Passiver: Hvad virksomheden skylder, herunder lån og kreditter.
- Egenkapital: Forskellen mellem aktiver og passiver, som repræsenterer ejernes andel af virksomheden.
Noter
Noterne giver yderligere detaljer og forklaringer til posterne i resultatopgørelsen og balancen. De er essentielle for at forstå regnskabets fulde kontekst.
- Regnskabspraksis: Beskrivelse af de principper og metoder, der er anvendt i regnskabet.
- Segmentoplysninger: Oplysninger om virksomhedens ydeevne på forskellige markeder eller produkter.
- Risikooplysninger: Informationer om potentielle risici, der kan påvirke virksomhedens fremtidige præstationer.
Eksempel På Årsregnskab
Vi præsenterer et praktisk eksempel på, hvordan et årsregnskab kan se ud. Det inkluderer centrale komponenter, der giver indsigt i virksomhedens finansielle tilstand.
Gennemgang Af Et Reelt Eksempel
Tag som eksempel en fiktiv virksomhed, “ABC ApS.” Årsregnskabet for 2022 kan opdeles i forskellige sektioner, der hver viser en del af virksomhedens økonomi.
Resultatopgørelse for ABC ApS:
- Indtægter: 2.000.000 DKK
- Udgifter:
- Vareforbrug: 800.000 DKK
- Driftsomkostninger: 500.000 DKK
- Resultat før skat: 700.000 DKK
- Skat: 140.000 DKK
- Årets resultat: 560.000 DKK
Balance for ABC ApS pr. 31. december 2022:
- Aktiver:
- Omsætningsaktiver: 1.200.000 DKK
- Anlægsaktiver: 800.000 DKK
- Passiver:
- Kortfristede forpligtelser: 400.000 DKK
- Langfristede forpligtelser: 600.000 DKK
- Egenkapital: 1.000.000 DKK
Noter til Årsregnskabet:
- Regnskabspraksis: IFRS-anvendelse
- Segmentoplysninger: Uddannelsestjenester og konsulentydelser
- Risikooplysninger: Valutarisiko og kreditrisiko
Vigtige Poster At Være Opmærksom På
Når vi analyserer årsregnskaber, er der visse poster, vi bør holde øje med. Disse poster giver væsentlig information om virksomhedens præstation.
Disse oplysninger er afgørende, når vi vurderer en virksomheds økonomiske sundhed og fremtidige potentiale.
Analysering Af Årsregnskabet
Når vi analyserer et årsregnskab, fokuserer vi på at opnå en dybere forståelse af virksomhedens økonomiske sundhed. Vigtige værktøjer i denne proces omfatter nøgletal og tendenser, som giver os mulighed for at sammenligne resultater over tid.
Nøgletal Og Indikatorer
Ved at bruge nøgletal kan vi hurtigt vurdere virksomhedens økonomiske præstation. Her er nogle centrale nøgletal, vi ofte analyserer:
Disse nøgletal skaber et klart billede af virksomhedens operationelle effektivitet og kan hjælpe os med at identificere områder, der kræver opmærksomhed eller forbedring.
Tendenser Og Sammenligninger
At analysere tendenser over tid giver os mulighed for at identificere mønstre i virksomhedens udvikling. Vi ser typisk på følgende aspekter:
Ved at sammenligne disse tendenser med branchegennemsnit eller konkurrenter, kan vi afgøre, hvordan virksomheden klarer sig i forhold til sin konkurrence. Analyserne bidrager til at danne et solidt grundlag for fremtidige beslutninger og strategiske tiltag.
Konklusion
Årsregnskaber er uundgåelige for enhver virksomhed, der ønsker at forstå sin økonomiske sundhed. Gennem grundig analyse af resultatopgørelse, balance og noter kan vi få en klar forståelse af virksomhedens præstationer og stabilitet.
De nøgletal vi har præsenteret giver os indsigt i operationel effektivitet og hjælper os med at træffe informerede beslutninger. Ved at følge lovgivningens standarder og krav sikrer vi også, at vores regnskaber er troværdige og pålidelige.
Alt i alt er årsregnskabet et værdifuldt redskab, der ikke blot opfylder lovgivningsmæssige krav, men også styrker vores strategiske planlægning og fremtidige vækstmuligheder.