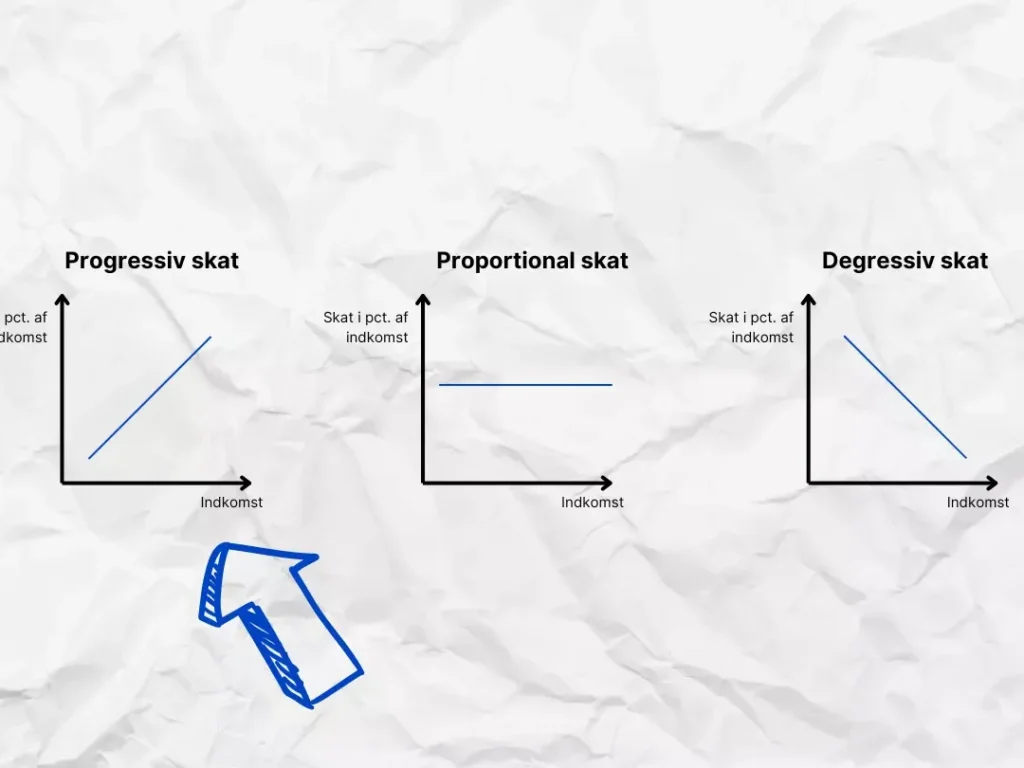
I en verden hvor skatteregler ofte kan virke komplekse og forvirrende er det vigtigt at forstå hvordan degressiv skat fungerer. Vi skal dykke ned i et konkret degressiv skat eksempel og se på beregningen af skattefradrag. Dette vil give os indsigt i hvordan denne skatteform kan påvirke vores økonomi.
Når vi taler om degressiv skat ser vi på en model der gør vores skattesystem mere retfærdigt ved at tilpasse skattetrykket efter indkomstens størrelse. I denne artikel vil vi forklare de grundlæggende principper bag den degressive beskatning og vise praktiske eksempler som kan hjælpe os med at navigere i systemet.
Men har du nogensinde undret dig over hvordan forskellige indkomster påvirkes forskelligt af denne model? Lad os sammen udforske dette emne nærmere og finde ud af hvad det betyder for os alle.
Degressiv Skat Eksempel og Dets Betydning for Skattefradrag
Degressiv skat eksempel har stor betydning for, hvordan vi beregner og anvender skattefradrag. Denne skatteform gør det muligt for individer og virksomheder at træffe mere fordelagtige beslutninger om deres økonomi ved at reducere den samlede skattebyrde. Ved at forstå, hvordan degressiv beskatning fungerer, kan vi optimere vores fradragsmuligheder og dermed øge den disponible indkomst.
Betydningen af Degressiv Skat i Fradragsberegning
Når vi taler om degressiv skat eksempel, er det vigtigt at overveje, hvordan denne metode påvirker vores fradrag. I en degressiv beskatning falder skattesatsen i takt med stigende indkomstniveauer. Dette betyder, at personer med højere indkomster vil opleve en lavere marginalskat på overskydende indkomst sammenlignet med dem med lavere indkomster.
- Forbedret likviditet: En lavere skattesats kan forbedre likviditeten for både privatpersoner og virksomheder.
- Investeringsmuligheder: Besparelser fra reducerede skatter kan geninvesteres i virksomheden eller personlig opsparing.
- Skatteplanlægning: Det giver mulighed for strategisk planlægning af fradrag baseret på ændringer i indkomsten.
Hvordan Eksempler Illustrerer Begreberne
Lad os overveje et konkret eksempel på degressiv skat:
| Indkomst | Marginalskattesats | Effektiv Skat |
|---|---|---|
| 0 – 200.000 DKK | 10% | 20.000 DKK |
| 200.001 – 400.000 DKK | 25% | 50.000 DKK |
| 400.001+ DKK | 30% | – (x)% afhængigt af resten af indkomsten. |
I dette scenario bemærker vi, hvordan marginalskatten stiger ved højere indkomster men er stadig relativt lav sammenlignet med progressive systemer.
Ved at udnytte mulighederne indenfor degressiv skat eksempel kan man effektivt minimere sin samlede skattepligt og maksimere ens økonomiske ressourcer til fremtidige investeringer eller opsparing.
Forståelse af Degressiv Beskatning i Danmark
For at forstå degressiv beskatning i Danmark, er det vigtigt at se på, hvordan denne metode adskiller sig fra progressive og flade skattesystemer. I et degressivt system ser vi, at skattesatsen falder i takt med stigende indkomstniveauer. Dette kan gøre det mere fordelagtigt for personer med højere indkomster, da deres marginale skat reduceres, hvilket potentielt øger deres disponible indkomst.
Vi skal også tage højde for den måde, som degressiv skat eksempel påvirker fradragsmulighederne. Når skatten falder ved højere indkomster, får individer og virksomheder større incitament til at investere og geninvestere overskuddet. Denne dynamik fremmer ikke blot økonomisk vækst men kan også bidrage til en mere stabil økonomi.
Praktiske Aspekter af Degressiv Beskatning
Når vi arbejder med degressiv skat eksempel i praksis, bør vi overveje følgende nøgleelementer:
- Effektivitet: Reducerede skattesatser kan føre til lavere omkostninger for virksomheder og dermed stimulere investering.
- Incentiver: Individer har større motivation til at arbejde hårdere eller investere i uddannelse for at opnå højere indkomster uden frygt for en dramatisk stigning i skattetrykket.
- Social Retfærdighed: Nogle kritikere hævder dog, at dette system kan favorisere de velhavende og skabe ulighed.
| Indkomstområde | Marginalskattesats | Effektiv Skat |
|---|---|---|
| 0 – 300.000 DKK | 15% | 45.000 DKK |
| 300.001 – 600.000 DKK | 20% | (x)% afhængigt af resten af indkomsten |
| Over 600.001 DKK | 25% | (y)% afhængigt af resten af indkomsten |
I ovenstående tabel ser vi tydeligt forskellene mellem forskellige indkomstområder under et degressivt system. Det er vigtigt at bemærke samspillet mellem marginalskatteprocenterne og den effektive skat, da dette vil variere alt efter individets samlede årsindkomst.
Ved bedre forståelse af degressiv beskatning kan både enkeltpersoner og virksomheder udnytte mulighederne effektivt for maksimal økonomisk gevinst gennem strategiske beslutninger omkring investeringer og fradrag.
Hvordan Beregner Man Skattefradrag med Degressiv Skat?
Når vi arbejder med degressiv skat eksempel, er det essentielt at forstå, hvordan skattefradrag beregnes i dette system. Skattefradrag udgør en væsentlig del af den samlede skattebyrde og kan variere afhængigt af indkomstniveauet samt de gældende skattesatser. I et degressivt system falder skattesatsen, når indkomsten stiger, hvilket giver mulighed for mere attraktive fradragsmuligheder.
For at beregne skattefradraget under et degressivt system skal vi tage højde for flere faktorer:
- Indkomstniveau: Det beløb, som en person eller virksomhed tjener, bestemmer hvilken marginalskattesats der anvendes.
- Skattesatser: De progressive satser varierer afhængigt af indkomstintervallerne.
- Fradragsberettigede udgifter: Udgifter relateret til erhvervslivet eller andre godkendte fradrag kan reducere den samlede skattepligtige indkomst.
Vi kan illustrere processen ved hjælp af følgende tabel:
| Indkomstområde | Marginalskattesats | Fradragsbeløb |
|---|---|---|
| 0 – 300.000 DKK | 15% | 45.000 DKK |
| 300.001 – 600.000 DKK | 20% | (x)% afhængigt af resten af indkomsten |
| Over 600.001 DKK | 25% | (y)% afhængigt af resten af indkomsten |
I denne tabel ser vi klart forskellene i marginalskatter og potentialet for fradrag ved forskellige niveauer af indkomst. Det er også vigtigt at påpege, hvordan disse satser påvirker den effektive skatteprocent; jo højere indkomsten er, desto lavere bliver den reelle skat gennem fradrag.
Ved at være opmærksom på disse elementer kan både enkeltpersoner og virksomheder optimalt planlægge deres økonomi og maksimalt udnytte fordelene ved degressive fradragsordninger. Dette strategiske perspektiv hjælper med at minimere skattetrykket samtidig med at man fremmer investeringer og vækst i økonomien.
Praktiske Eksempler på Degressiv Beskatning
Når vi taler om , er det vigtigt at relatere teorien til konkrete situationer, som mange kan genkende. Ved at anvende degressiv skat eksempel kan vi illustrere, hvordan dette skattesystem påvirker både enkeltpersoner og virksomheder i Danmark.
Eksempel 1: En individuel skatteyder
Lad os overveje en person med en årlig indkomst på 500.000 DKK. I henhold til vores tidligere tabel vil denne person være underlagt en marginalskattesats på 20% for den del af indkomsten, der ligger mellem 300.001 DKK og 600.000 DKK. Samtidig har personen ret til et fradrag på 100.000 DKK for erhvervsmæssige udgifter.
I dette tilfælde bliver beregningen af skatten som følger:
- Skattepligtig indkomst: 500.000 – 100.000 = 400.000 DKK
- Marginalskat:
- For første del (0 – 300.000 DKK): (300,000 times 15% = 45,000 text{DKK})
- For næste del (300.001 – 400.000 DKK): (100,000 times 20% = 20,000 text{DKK})
Total skat: (45,000 + 20,000 = 65,000 text{DKK})
Dette eksempel viser tydeligt fordelene ved degressiv beskattning; den effektive skatteprocent falder i takt med stigende indkomst og fradrag.
Eksempel 2: En virksomhed
Tag nu et selskab med en årlig omsætning på 1 million DKK og driftsomkostninger på omkring halvdelen af omsætningen (500.000 DKK). Virksomheden benytter sig også af degressive fradragsmuligheder.
Beregningen ser således ud:
- Overskud før skat: (1 million – 500,000 = 500,000 text{DKK})
- Fradragsberettigede omkostninger: Lad os sige virksomheden har yderligere godkendte fradrag på i alt (150,000) DKK.
- Skattepligtig indkomst: (500,00 -150 ,00 =350 ,00)
Her anvendes marginalskattesatserne fra vores tidligere tabel:
- Skat for første del (0 -300 .Dkk):(300 ,00times15%=45000text {dk }=}
- Skat for næste del(300 ,001-350 .Dkk):(50 ,00times20%=10 .0 dk}=)
Total skat: (45,.0+10,.0=55,.dk}
Eksemplet illustrerer ikke kun hvordan degressiv beskatning fungerer men også hvorledes virksomheder kan optimalt planlægge deres økonomi for at minimere skattetrykket gennem strategisk brug af fradrag.
Disse eksempler fremhæver klart vigtigheden af forståelsen for degressive skattesystemer samt dets positive effekter både individuelt og erhvervsmæssigt i Danmark.I sidste ende giver det mulighed for mere effektiv økonomisk planlægning og bedre investeringstrukturer.
Fordele ved Degressiv Skat Sammenlignet med Andre Metoder
Degressiv skat tilbyder flere fordele sammenlignet med andre skatteformer, hvilket gør det til en attraktiv løsning for både enkeltpersoner og virksomheder. En af de mest markante fordele er den måde, hvorpå skattesystemet tilpasser sig indkomstniveauet. Dette betyder, at personer med højere indkomster ikke straffes lige så hårdt som i et progressivt system, hvilket kan fremme investeringer og økonomisk vækst.
Derudover giver degressiv skat mulighed for mere fleksible fradragsmuligheder. Dette tillader skatteydere at minimere deres skattepligtige indkomst gennem strategiske fradrag, som vi har set i vores tidligere eksempler. Når man sammenligner med flade eller progressive skattesystemer, er der ofte færre muligheder for optimering i disse modeller.
Økonomisk incitament
En vigtig fordel ved degressiv skat er det økonomiske incitament det skaber. Da den marginale skattetryk falder efterhånden som man tjener mere, opfordres både enkeltpersoner og virksomheder til at øge deres arbejde og investeringer. Dette kan føre til øget produktivitet og innovation indenfor erhvervslivet.
Retfærdighed i beskatningen
Yderligere skal vi overveje retfærdigheden i beskatningen. Degressiv skat tager hensyn til forskellene mellem individer og virksomheders evne til at betale skat baseret på deres reelle økonomiske situation. Det hjælper med at undgå en belastning på dem med lavere indkomster, der måske kæmper for at få enderne til at mødes.
Med alle disse faktorer in mente står det klart, hvorfor mange ser degressiv skat som et effektivt alternativ til traditionelle beskatningsmetoder. Den fleksibilitet og retfærdighed, dette system tilbyder, fremmer ikke blot individuel velstand men også samfundsmæssig vækst generelt.