At eje en fri bil kan være en stor fordel for mange af os. Men har vi egentlig styr på beskatning af fri bil eksempel og de regler, der gælder i Danmark? I denne artikel dykker vi ned i de væsentlige aspekter ved beskatning af firmabiler såvel som hvordan det påvirker vores økonomi.
Vi vil gennemgå konkrete eksempler på beskatning og give dig indsigt i skattereglerne, så du bedre kan forstå konsekvenserne af at have en fri bil. Det er vigtigt for os alle at vide præcist hvad vi skal betale og hvilke fradrag der eventuelt findes.
Er du klar til at lære mere om beskatning af fri bil eksempel? Hvordan påvirker det din topskattesats? Lad os sammen udforske detaljerne og sikre at vi træffer informerede beslutninger omkring vores køretøjer.
Beskatning Af Fri Bil Eksempel I Danmark
I Danmark er beskatning af fri bil et vigtigt emne for både arbejdsgivere og ansatte. Når en medarbejder får stillet en bil til rådighed af sin arbejdsplads, opstår der skattemæssige konsekvenser, som vi skal være opmærksomme på. For at illustrere dette vil vi gennemgå et eksempel, hvor vi ser på de specifikke beregninger og regler, der gælder.
Eksempel på Beskatning
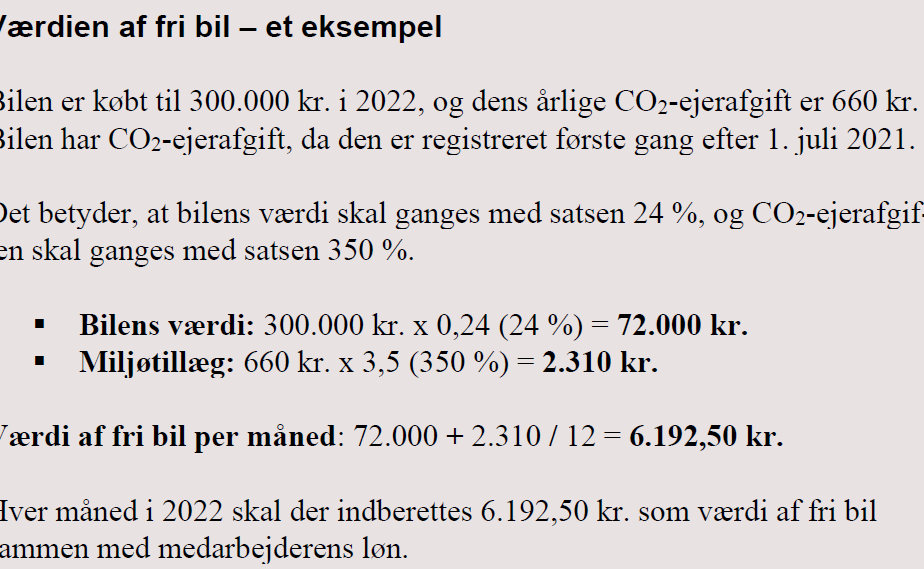
Lad os antage, at en virksomhed stiller en bil til rådighed for en medarbejder. Bilen har en nyværdi på 300.000 kr. Ifølge de gældende skatteregler i Danmark skal værdien af den fri bil beskattes som personlig indkomst.
Beregningen foretages som følger:
- Nyvurdering: Der benyttes en procentdel baseret på bilens værdi.
- Procentdel: For biler med nyværdi over 300.000 kr., er beskatningen typisk 25% af de første 300.000 kr., plus 20% af beløbet over denne værdi.
- Eksempelvis Beregning:
- De første 300.000 kr.: 300.000 * 25% = 75.000 kr.
- Ingen yderligere beløb da bilen kun koster 300.000 kr.
Samlet set vil medarbejderen skulle betale skat af en værdi svarende til 75.000 kr årligt for den frie bil.
Skattepligtig Værdi
Det er også vigtigt at forstå, hvad den skattepligtige værdi inkluderer:
- Bilens anskaffelsespris
- Eventuelle ekstraudstyr eller tilbehør
- Fradrag for eventuel privat anvendelse
Disse faktorer kan påvirke det endelige beløb, som medarbejderen bliver beskattet af.
Vi kan konkludere, at forståelsen af beskatning vedrørende fri bil ikke blot handler om tal; det kræver også indsigt i lovgivningen og hvordan disse regler implementeres i praksis i Danmark.
Regler For Beskatning Af Fri Bil
For at forstå beskatning af fri bil i Danmark, er det essentielt at kende de specifikke regler, der gælder for denne form for skat. Når en medarbejder har adgang til en bil fra sin arbejdsgiver, opstår der en skattepligtig fordel, som skal oplyses til Skattestyrelsen. Reglerne kan variere afhængigt af bilens værdi og anvendelse.
Først og fremmest skal vi overveje, hvordan den frie bil vurderes skattemæssigt. Ifølge de danske skatteregler skal vi tage højde for både nypris og privat anvendelse. Den samlede værdi for beskatning beregnes ud fra følgende elementer:
- Bilens anskaffelsesværdi: Dette er udgangspunktet for beregningen.
- Eventuelle tillæg: Hvis bilen har ekstraudstyr eller funktioner, kan dette påvirke den skattepligtige værdi.
- Privat brug: Der gives fradrag for den del af kørslen, der ikke relaterer sig til arbejdet.
Vurderingsmetoden indebærer typisk en procentdel baseret på bilens værdi. Som nævnt tidligere vil biler med en nyværdi over 300.000 kr. blive beskattet med henholdsvis 25% af de første 300.000 kr., plus 20% på beløbet over denne grænse.
Specifikke Regler
Der er også nogle specifikke regler vi skal være opmærksomme på:
- Årlig Værdiansættelse: Værdien af den frie bil vurderes årligt baseret på dens markedsværdi ved årets begyndelse.
- Lønindberetning: Arbejdsgivere skal indberette værdien som et personalegode i medarbejderens lønoplysninger.
- Fradragsretter: Medarbejdere kan have ret til fradrag afhængig af deres kørsel mellem hjem og arbejde samt eventuel privat kørsel.
Disse regler sikrer, at både arbejdsgivere og ansatte overholder lovgivningen omkring beskatning af fri bil korrekt. Det er derfor vigtigt at være bekendt med disse aspekter for at undgå ubehagelige overraskelser ved årsopgørelsen.
Vedrørende yderligere detaljer omkring beregningsmetoderne og hvordan man håndterer særlige situationer som fx ændringer i arbejdsforhold eller hvis bilen bliver solgt eller returneret, anbefaler vi altid at konsultere med en skatterådgiver eller revisor specialiseret i dansk skattelovgivning.
Hvordan Beregnes Værdien Af En Fri Bil?
Når vi taler om beskatning af fri bil, er det vigtigt at forstå, hvordan værdien af bilen beregnes. Værdien skal fastlægges ud fra forskellige kriterier, der påvirker den skattepligtige fordel, medarbejderen får ved at have adgang til en bil fra arbejdsgiveren. En korrekt vurdering sikrer ikke blot overholdelse af skattelovgivningen men også en retfærdig fremstilling af de faktiske omkostninger.
Faktorer i Beregningen
Beregningen af værdien afhænger primært af følgende faktorer:
- Bilens nypris: Dette er det beløb, som bilen kostede da den blev købt.
- Eventuelt ekstraudstyr: Enhver tilføjelse eller opgradering kan ændre bilens værdi og dermed den skattemæssige behandling.
- Privat brug: Den del af kørslen der er privat og ikke relaterer sig til arbejdet vil blive fratrukket i beregningen.
Procentdel for Beskatning
Som nævnt tidligere anvendes der en procentdel på bilens værdi for at bestemme den skattepligtige fordel:
| Nyværdi | Skattesats |
|---|---|
| Op til 300.000 kr. | 25% |
| Over 300.000 kr. | 20% |
Det betyder, at hvis din bil har en nyværdi på 350.000 kr., vil beskatningen se således ud: De første 300.000 kr. beskattes med 25%, mens de resterende 50.000 kr. beskattes med 20%.
Vurdering Af Markedsværdi
En vigtig detalje i beregningsmetoden er vurderingen af markedsværdien ved årets begyndelse. Denne årlige værdiansættelse sikrer, at beskatningen altid er baseret på et aktuelt billede af bilens reelle værdi.
Ved korrekt håndtering og forståelse af disse elementer kan både medarbejdere og arbejdsgivere navigere i reglerne omkring beskatning af fri bil eksempel mere effektivt og undgå eventuelle overraskelser ved årsopgørelsen.
Skattemæssige Fordele Ved At Have En Fri Bil
At have en fri bil fra arbejdsgiveren kan være en betydelig fordel for medarbejdere, både økonomisk og praktisk. Udover den åbenlyse bekvemmelighed ved at have adgang til transport, er der også skattemæssige aspekter, der gør det attraktivt. En fri bil kan betyde, at man slipper for udgifter til egen bil, som inkluderer brændstof, reparationer og forsikring.
En af de mest synlige skattemæssige fordele er muligheden for at reducere de samlede omkostninger ved transport. I stedet for at betale egen biludgifter kan medarbejderen nyde godt af virksomhedens dækning af disse omkostninger. Det giver ikke blot økonomiske besparelser men også større fleksibilitet i hverdagen.
Skattemæssig Behandling
Den skattemæssige behandling af en fri bil afhænger dog af flere faktorer. Det er vigtigt at forstå, hvordan værdien beregnes, da dette direkte påvirker den skattepligtige fordel:
- Beskattede beløb: Medarbejderen beskattes kun af den værdi, der overstiger et bestemt niveau.
- Fradrag: Nogle udgifter relateret til bilen kan muligvis fratrækkes i skatten.
Ved korrekt administration og forståelse af disse elementer kan vi sikre os mod uventede regninger ved årsopgørelsen.
Økonomisk Effektivitet
Hvis vi ser på det fra et økonomisk perspektiv, kan brugen af en fri bil være mere effektiv end at eje sin egen. Udgifterne til leasing eller køb dækkes ofte helt eller delvist af arbejdsgiveren. Dette sparer os penge på længere sigt og giver mulighed for bedre planlægning i vores private budgetter.
Samtidig skal vi huske på, at selvom beskatningen måske virker højere end forventet baseret på bilen værdi, opvejer de samlede besparelser ofte denne omkostning. For mange vil den samlede oplevelse med en fri bil give stor tilfredsstillelse og tryghed i hverdagen.
Gennem forståelsen af de kan vi optimere vores valg omkring transportmiddel og gøre det lettere at navigere gennem skattelovgivningen relateret til dette område.
Forskelle Mellem Fri Bil Og Anden Transportgode
Når vi taler om forskelle mellem en fri bil og anden transportgode, er det vigtigt at forstå, hvordan disse transportformer adskiller sig i både økonomiske og praktiske aspekter. En fri bil giver medarbejderen adgang til et køretøj uden de direkte omkostninger forbundet med eje eller leasing, mens andre transportgoder, såsom offentlig transport eller cykler, ofte involverer løbende udgifter og begrænsninger.
For det første kan vi se på den økonomiske belastning. Med en fri bil dækker arbejdsgiveren typisk udgifter som brændstof, vedligeholdelse og forsikring. Dette står i kontrast til offentlig transport, hvor medarbejderen betaler for billetter eller abonnementer månedligt:
- Kostnader: Offentlig transport indebærer regelmæssige omkostninger som bus- eller togbilletter.
- Tilgængelighed: En fri bil giver større fleksibilitet til at rejse hvornår som helst uden at være afhængig af rutenetværk.
Dertil kommer spørgsmålet om bekvemmelighed. En fri bil sikrer komforten ved privat kørsel og muligheden for at tage på længere ture uden besvær med planlægning af offentlige forbindelser. På den anden side kan offentlig transport være mere bæredygtig og miljøvenlig.
| Transportmiddel | Kostnader | Fleksibilitet | Bæredygtighed |
|---|---|---|---|
| Fri Bil | Dækket af arbejdsgiver | Meget høj | Mindre fokus på bæredygtighed |
| Offentlig Transport | Løbende billetomkostninger | Middel; afhængig af tidsplaner | Mere bæredygtigt end biler generelt |
I sidste ende handler valget mellem en fri bil og andet transportgode ikke kun om penge, men også om livsstil og præferencer. Ved at forstå disse forskelle kan vi bedre træffe informerede beslutninger omkring vores egen situationsbedømmelse i forhold til beskatning af fri bil eksempel samt de relaterede muligheder indenfor transport.