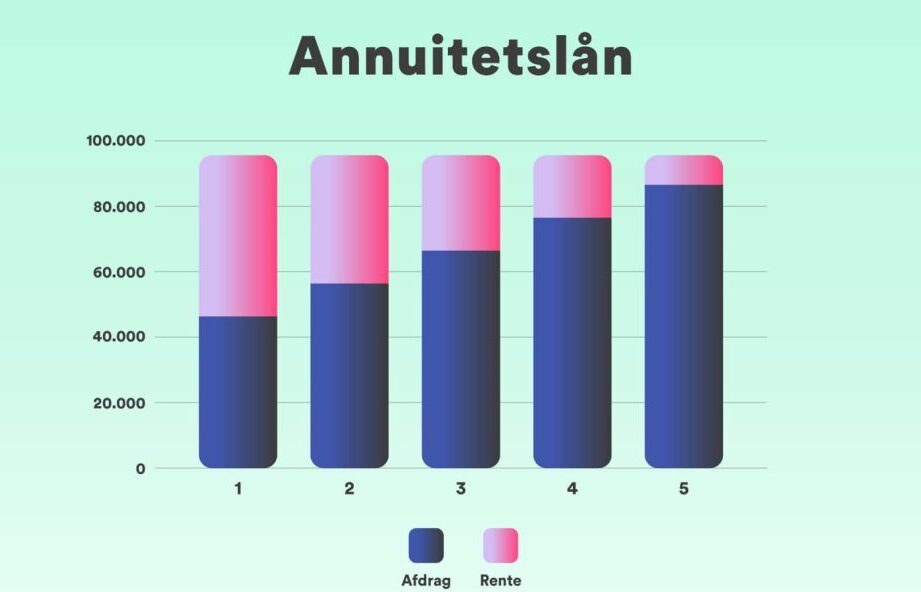
Når vi taler om finansiering af boligdrømme, er det vigtigt at forstå de forskellige lånetyper, vi har til rådighed. Et af de mest populære valg er annuitetslån, som giver os mulighed for at fordele vores betalinger over tid. Men hvad betyder det egentlig for vores økonomi?
Hvad Er Et Annuitetslån?
Et annuitetslån er en populær lånetype, der tillader os at fordele vores betalinger over en fast periode. Denne struktur vedrører lån til boligfinansiering og kan påvirke vores økonomi på forskellige måder.
Definition
Et annuitetslån defineres som et lån, hvor vi betaler et fast beløb hver måned. Dette beløb dækker både rente og afdrag. Dette system gør det muligt for os at have forudsigelige betalinger, hvilket kan være en fordel i budgeting. Vigtige elementer inkluderer:
Hvordan Det Fungerer
Annuitetslånet fungerer ved, at vi fornøjer et beløb fra långiveren og tilbagebetaler det i lige store afdrag. Hver betaling dækker de påløbne renter og reducerer lånets hovedstol. Den første del af betalingerne dækker typisk mere rente, mens en større del af beløbet går til hovedstolen senere i lånets løbetid. Trinene i processen involverer:
Dette giver os en god overblik over vores økonomiske forpligtelser, og det hjælper os med at planlægge fremad.
Fordele Ved Annuitetslån
Annuitetslån har flere fordele, der gør dem attraktive for mange låntagere. Vi vil fremhæve nogle af de mest betydningsfulde fordele.
Forudsigelighed
Forudsigeligheden i betalingerne gør annuitetslån lette at budgettere. Hver måned betaler vi det samme beløb, hvilket skaber stabilitet i vores økonomi. Denne ensartede struktur gør det muligt for os at planlægge vores fremtidige indtægter og udgifter uden overraskelser.
- Månedlige betalinger er konstant.
- Ingen skjulte gebyrer opstår.
- Økonomisk planlægning bliver enkel.
Lav Risiko
Lav risiko er en anden vigtig fordel ved annuitetslån. Fast rente betyder, at vores månedlige betalinger ikke ændrer sig, selvom markedet ændrer sig. Denne stabilitet giver os ro i sindet.
- Uforudsigelighed i renten elimineres.
- Budgettering bliver mere pålidelig.
- Risiko for rentestigninger påvirker ikke os.
Ved at vælge et annuitetslån får vi altså både forudsigelighed og lav risiko, hvilket sikrer en sund økonomisk fremtid.
Ulemper Ved Annuitetslån
Annuitetslån har visse ulemper, som vi skal overveje, før vi træffer en beslutning om finansiering.
Højere Samlede Omkostninger
Annuitetslån medfører ofte højere samlede omkostninger over tid. Dette skyldes, at vi betaler renter på hele lånebeløbet, selvom vi har afdraget en del. Vigtige punkter inkluderer:
Mindre Fleksibilitet
Annuitetslån Eksempel
Vi giver her et konkret eksempel på, hvordan et annuitetslån fungerer i praksis. Lad os sige, at vi optager et annuitetslån på 1.000.000 DKK med en rente på 3 % over 30 år. Hver måned betaler vi det samme beløb, der dækker både rente og afdrag.
Beregning Af Ydelse
Ved beregning af ydelsen for et annuitetslån bruger vi en simpel formel. Den månedlige ydelse kan beregnes som følger:
[
Ydelse = Lånebeløb times frac{r times (1 + r)^n}{(1 + r)^n – 1}
]
Hvor:
- Lånebeløb er det samlede beløb vi låner.
- r er den månedlige rentesats (årlig rente divideret med 12).
- n er det samlede antal betalinger (antal år gange 12).
For vores eksempel:
- Lånebeløb = 1.000.000 DKK
- Rente = 3 % årligt => 0,25 % månedligt (0,03/12)
- Antal betalinger = 30 år x 12 = 360
Efter beregningen får vi en månedlig ydelse på cirka 4.218 DKK. Dette beløb dækker både rente og afdrag over lånets løbetid.
Sammenligning Med Andre Lån
Når vi sammenligner annuitetslån med andre låntyper, såsom afdragsfrie lån og serielån, er der flere faktorer, vi skal overveje:
Ved at overveje disse faktorer kan vi bedre forstå, hvordan annuitetslån sammenlignes med andre låntyper, og hvordan det passer til vores økonomiske situation.
Konklusion
Når vi overvejer et annuitetslån er det vigtigt at veje både fordele og ulemper. Den forudsigelige betalingsstruktur giver os en stabil økonomisk ramme og gør det lettere at planlægge vores fremtid. Samtidig skal vi være opmærksomme på de samlede omkostninger og de udfordringer, der kan opstå ved indtægtsfald.
Ved at forstå hvordan annuitetslån fungerer kan vi træffe informerede beslutninger, der passer til vores økonomiske situation. Uanset om vi drømmer om at købe bolig eller refinansiere eksisterende lån er det essentielt at vælge den lånetype der bedst understøtter vores mål og behov.