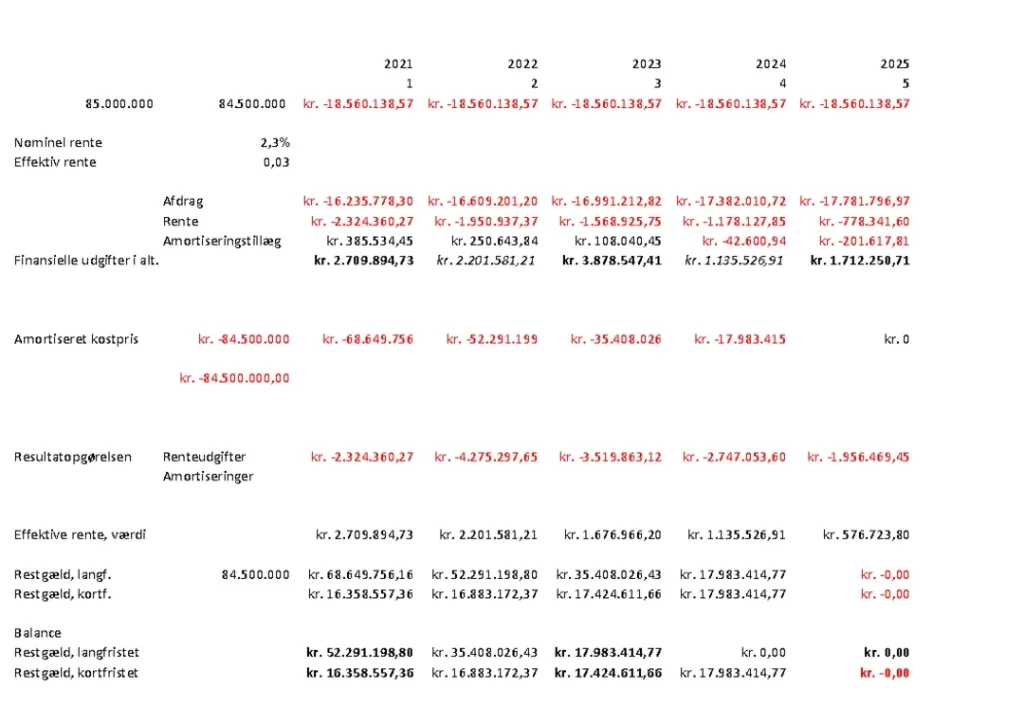
Når vi taler om økonomi og investeringer, er det vigtigt at forstå begreberne bag vores beslutninger. En af de mest centrale aspekter er den amortiserede kostpris, som kan virke kompleks, men er afgørende for vores økonomiske planlægning. Har du nogensinde spekuleret på, hvordan man beregner omkostningerne ved aktiver over tid?
Hvad Er Amortiseret Kostpris?
Amortiseret kostpris refererer til den metodiske fordeling af omkostningerne ved aktiver over tid. Dette koncept er vigtigt for vores økonomiske forståelse og beslutningstagning.
Definition
Amortiseret kostpris betegner den metode, hvorved vi reducerer værdien af et aktiv gennem systematiske afskrivninger. Dette omfatter:
Amortiseret kostpris bestemmes ved at trække restværdien fra indkøbsprisen og derefter dele beløbet med afskrivningsperioden.
Betydning I Regnskab
Det er afgørende at forstå amortiseret kostpris i regnskab, da det påvirker vores årsregnskab. Her er nogle nøglepunkter:
Ved korrekt anvendelse af denne metode opnår vi en præcis fremstilling af vores finansielle situation.
Eksempel På Amortiseret Kostpris
I dette afsnit præsenterer vi et konkret eksempel på amortiseret kostpris og viser, hvordan beregningen udføres. Det hjælper os til bedre at forstå anvendelsen af dette økonomiske begreb.
Gennemgang Af Et Praktisk Eksempel
Lad os tage udgangspunkt i en maskine, som en virksomhed har købt for 100.000 DKK. Vi antager, at maskinen har en forventet levetid på 5 år og en restværdi på 10.000 DKK.
Her er de væsentligste datapunkter:
- Indkøbspris: 100.000 DKK
- Restværdi: 10.000 DKK
- Afskrivningsperiode: 5 år
I forbindelse med denne maskine bliver den årlige amortiserede kostpris beregnet ved at trække restværdien fra indkøbsprisen og derefter dividere med den afskrivningsperiode. Det giver os en klar forståelse af omkostningerne ved at eje og bruge maskinen.
Beregningsmetode
For at finde den årlige amortiserede kostpris anvender vi følgende formel:
Amortiseret Kostpris = (Indkøbspris – Restværdi) / Afskrivningsperiode
Når vi indsætter vores tal i formel, ser det således ud:
(100.000 DKK – 10.000 DKK) / 5 år = 18.000 DKK
Det betyder, at den årlige amortiserede kostpris for maskinen er 18.000 DKK.
Sådan foregår beregningen trin for trin:
- Trin 1: Træk restværdien fra indkøbsprisen (100.000 – 10.000 = 90.000 DKK)
- Trin 2: Del resultatet med afskrivningsperioden (90.000 / 5 = 18.000 DKK)
Med denne beregning får vi et klart billede af aktiens værdi for hvert år. Dette bliver centralt for virksomhedens regnskab og kan hjælpe i beslutningsprocesser i fremtiden.
Fordele Ved Amortiseret Kostpris
Amortiseret kostpris tilbyder flere fordele, der er væsentlige for vores økonomiske beslutningstagning. Denne metode til kostfordeling sikrer, at vi får et klart overblik over aktivers værdi over tid. Her er nogle af de specifikke fordele:
Øget Præcision
Bedre Økonomisk Overblik
Disse fordele viser, hvordan amortiseret kostpris ikke kun er en metode til omkostningsfordeling, men også et værktøj til at optimere vores finansielle strategier.
Udfordringer Ved Amortiseret Kostpris
Amortiseret kostpris indebærer flere udfordringer, som kan komplicere forståelsen og anvendelsen af denne metode. Her er nogle centrale områder, vi skal være opmærksomme på.
Komplexitet I Beregninger
Amortisering kan være kompliceret. Beregningerne afhænger af forskellige faktorer, hvilket kræver præcision. Vigtige elementer omfatter:
Når vi kombinerer disse elementer, skaber det et kompliceret regnestykke, hvor nøjagtighed er essentiel. Hver ændring i en parameter kan forandre det endelige resultat væsentligt. Hvordan kan vi sikre os, at vores beregninger er korrekte?
Fejlkilder
Inden for amortiseret kostpris findes adskillige fejlkilder, som kan føre til misforståelser. Det er vigtigt at være opmærksom på følgende:
Vores evne til at identificere og undgå disse fejlkilder styrker kvaliteten af vores økonomiske beslutninger. Hvordan kan vi implementere bedste praksis for at mindske risici?
Konklusion
At forstå amortiseret kostpris er en nøglekomponent i vores økonomiske beslutningstagning. Gennem systematiske afskrivninger kan vi få et klart billede af omkostningerne ved aktiver og dermed træffe mere informerede valg. Det er ikke blot en metode til omkostningsfordeling men også et værdifuldt værktøj til at optimere vores finansielle strategier.
Når vi er opmærksomme på de potentielle udfordringer og fejlkilder, kan vi styrke kvaliteten af vores beslutninger. Med den rette tilgang kan vi udnytte fordelene ved amortiseret kostpris til at forbedre vores budgettering og investeringer. Lad os fortsætte med at anvende denne viden for at sikre en solid økonomisk fremtid.